כמעט כל בעל חברה בטוח שהמהלך הכי טבעי הוא להעמיס את האוטו על ההוצאות. אבל רכב יקר בעסק? זה כבר סיפור אחר לגמרי. במקום לחסוך מס, אתה עלול לגלות שאתה פשוט מפסיד מזה כסף.
הדילמה ברישום רכבי יוקרה בחברה
כמעט כל בעל שליטה בישראל בטוח באקסיומה אחת: קונים רכב, רושמים אותו בחברה, ומקבלים מגן מס מיידי. זה נשמע מובן מאליו. הרי למה לשלם מהכיס הפרטי אם אפשר להכניס את ההוצאה לעסק ולצמצם את חבות המס?
האוטומט הזה עולה ביוקר.
כשמדובר ברכב משפחתי סטנדרטי בשווי 140,000 שקלים, החישוב בדרך כלל מסתדר. אבל ברגע שאתה עולה מדרגה ומכניס רכב יקר בעסק, התמונה מתהפכת. רוב בעלי העסקים מסתכלים רק על ההוצאה שנכנסת לספרים. רשות המסים, לעומת זאת, מסתכלת על שווי השימוש שהיא זוקפת לך לשכר בכל חודש.
האמת, המספרים כאן יכולים להפתיע אותך לרעה.
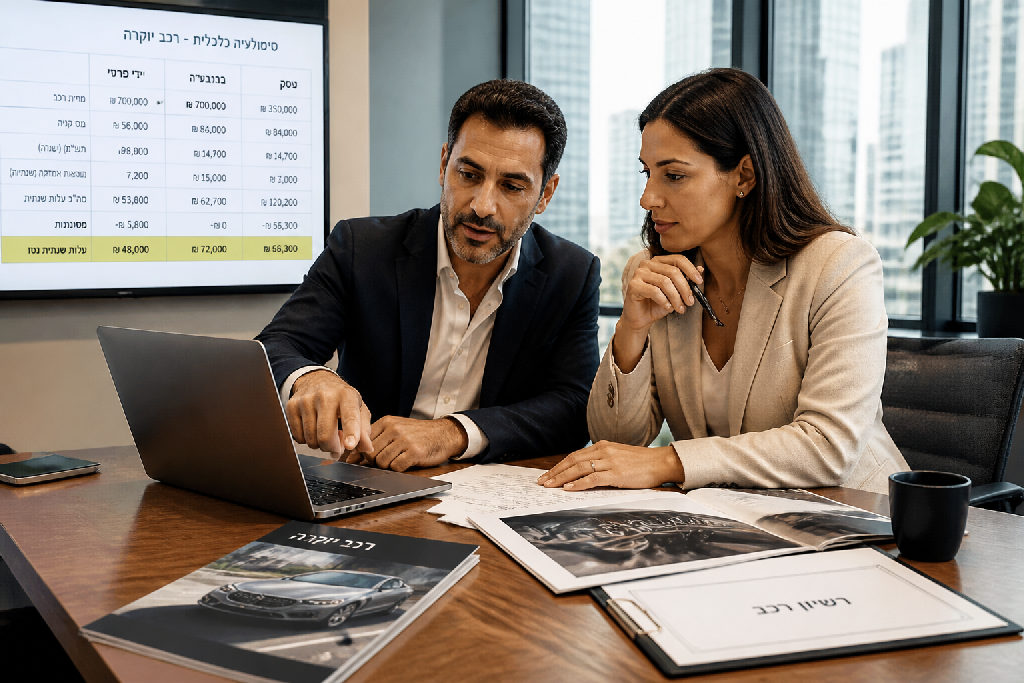
קח דוגמה פשוטה מהשטח: רכב שעולה 300,000 שקלים. לא משנה אם קנית אותו במזומן או לקחת אותו בעסקת ליסינג, הנוסחה קבועה. זקיפת השווי עומדת על 2.48 אחוזים משווי הרכב. מדובר על תוספת של 74,400 שקלים בשנה להכנסה החייבת שלך. מנגד, הפחת השנתי המוכר מגיע ל-45,000 שקלים בלבד. הפער הזה מייצר בור של כמעט 30,000 שקלים. אם אין לך לפחות 30,000 שקלים נוספים בשנה על דלק, ביטוחים ותיקונים, אתה לא חוסך מס. אתה מפסיד כסף.
לפני שאתה חותם בסוכנות, תעשה חשבון אמיתי:
- לא להניח שליסינג פוטר אותך מזקיפת שווי.
- לא להסתמך על תחושות בטן בלי לבדוק את הנסועה השנתית שלך.
- כן לחשב מראש את כל ההוצאות השוטפות מול תקרת הפחת.
- כן לדרוש מרואה החשבון סימולציה שקלית מדויקת לפני הרכישה.
במקום לרוץ ולהעמיס את הרכב על החברה מתוך הרגל, שווה לעצור. בדיקה כלכלית של חמש דקות יכולה לחסוך לך עשרות אלפי שקלים של תשלום מס מיותר לחלוטין.
איך פועלת זקיפת שווי שימוש
הרבה בעלי עסקים חושבים שהם מצאו שיטה. הם מעמיסים רכב יקר בעסק דרך עסקת ליסינג נוצצת, ובטוחים שמס הכנסה יממן להם את הנסיעות.
זה פשוט לא עובד ככה.
לרשות המסים ממש לא אכפת איך הבאת את האוטו למגרש. הנוסחה בחוק ברורה, קשיחה ופועלת באותו אופן על כולם: שיעור קבוע של 2.48 אחוזים ממחיר הרכב כחדש, בכל חודש מחדש.
אופן המימון שבחרת לא משנה את התמונה:
- לא משנה אם שילמת את כל הסכום במזומן מראש.
- לא משנה אם לקחת הלוואה מהבנק עם פריסה לחמש שנים.
- לא משנה אם חתמת על חוזה ליסינג תפעולי או מימוני.
המנגנון מתעלם לחלוטין מהתשלום החודשי שיוצא לך מהבנק. הוא בודק רק דבר אחד: מחיר המחירון המקורי של הרכב ביום שהוא עלה על הכביש.
בוא נתרגם את זה למספרים אמיתיים.
נניח ששמת עין על רכב בשווי 300,000 שקלים. מדי חודש, החישוב גוזר זקיפת שווי בגובה 7,440 שקלים. תכפיל את זה בשנים עשר חודשים, ותגיע לזקיפה שנתית של 74,400 שקלים.
האמת, מדובר במכה כואבת לתלוש.
הסכום הזה מתווסף ישירות להכנסה החייבת שלך. אתה משלם עליו מס הכנסה וביטוח לאומי כאילו קיבלת כסף חי לחשבון, בלי שראית שקל. כאשר הפחת השנתי המוכר עומד על 45,000 שקלים בלבד, אתה חייב לייצר עוד 30,000 שקלים בהוצאות שוטפות כמו דלק, טיפולים וביטוחים, רק כדי להגיע לנקודת איזון ולא לצאת מופסד.
חישוב הפחת מול שווי השימוש
בעלי עסקים רבים בטוחים שרישום רכב יקר בעסק מייצר מיד מגן מס ענק. המספרים בשטח מראים תמונה הפוכה.
בוא נעשה חשבון פשוט. רכשת רכב שעולה 300,000 שקלים, בין אם שילמת עליו במזומן ובין אם לקחת אותו בעסקת ליסינג. שיעור הפחת השנתי המוכר לצורכי מס על רכב כזה עומד על 15 אחוזים בכל שנה. המשמעות ברורה: ההוצאה המוכרת שלך על ירידת הערך של הרכב תהיה בדיוק 45,000 שקלים לשנה.
זה נשמע נחמד על הנייר.
אבל כאן בדיוק נכנסת המלכודת של מס הכנסה. במקביל להכרה בפחת, רשות המסים מחייבת אותך בזקיפת שווי שימוש חודשית לפי 2.48 אחוזים ממחיר המחירון של הרכב. ברכב של 300 אלף שקלים, מדובר על תוספת הכנסה רעיונית של 74,400 שקלים בשנה. הסכום הזה נזקף לך להכנסה ומגדיל ישירות את חבות המס.
תסתכל על הפער שנוצר:
- כן קיבלת 45,000 שקלים כהוצאת פחת מוכרת שמפחיתה רווח.
- לא נשארת ברווח, כי שווי השימוש הגדיל את ההכנסה ב-74,400 שקלים.
נוצר כאן פער שלילי של כמעט 30,000 שקלים.
האמת, אם אין לך בעסק הוצאות שוטפות של דלק, ביטוחים, טיפולים ותיקונים בסכום של 30,000 שקלים בשנה לפחות, אתה למעשה מפסיד כסף מהמהלך הזה. במקום לחסוך בתשלומי המס, אתה מגדיל את התשלום למדינה בכל חודש מחדש.
ההוצאות השוטפות שמטות את הכף
המספרים לא משקרים. ברגע שרושמים רכב ששווה 300,000 שקלים על החברה, שווי השימוש השנתי שמועמס על המשכורת עומד על 74,400 שקלים, שהם 2.48 אחוזים בחודש. מנגד, הפחת המוכר מגלח מההכנסות רק כ-45,000 שקלים בשנה. נשאר כאן בור תקציבי של כמעט שלושים אלף שקלים.
הפער הזה לא נסגר מעצמו.
כדי שרישום רכב יקר בעסק בכלל יתחיל להיות הגיוני, אתה חייב לייצר מספיק הוצאות רכב מוכרות שיכסו את ההפרש. אם הרכב עומד בחניה רוב השבוע, אתה לא חוסך מס. אתה משלם קנס. כפי שמסביר אלעד הדר, החישוב הכלכלי חייב להביא בחשבון את אורח החיים שלך ולא רק את הרצון לנסוע ברכב מרשים על חשבון החברה.
איזה הוצאות שוטפות צריכות להצטבר כאן מדי שנה כדי לאזן את התמונה?
- תדלוקים קבועים שמגיעים למינימום של 1,500 עד 2,000 שקלים בחודש.
- ביטוח חובה ומקיף בעלות של 7,000 עד 10,000 שקלים בשנה.
- טיפולים תקופתיים, החלפת צמיגים, אגרות רישוי ותיקוני בלאי.
בלי הוצאות כאלה בהיקף של לפחות 30,000 שקלים בשנה, זקיפת השווי הופכת לעלות מיותרת שמעלה לך את המס האישי. במסגרת ייעוץ לבעלי עסקים שבודק את המספרים לעומק, רואים לא פעם שמבחינה פיננסית עדיף להחזיק את הרכב באופן פרטי. פשוט הפסד נקי.
חלופות לרישום ישיר של הרכב בחברה
הבנת שהמספרים לא עובדים לטובתך? אתה לא חייב לדחוף את המפתחות בכוח לפקודות היומן של העסק. יש דרכים חכמות יותר לנהל את הסיפור הזה בלי לחטוף מכה כואבת מרשות המסים.
האמת, להחזיק רכב יקר בעסק זו לפעמים מלכודת מס מיותרת לחלוטין. במקום לשלם זקיפת שווי מנופחת של עשרות אלפי שקלים בשנה על רכב של 300 אלף שקל, עומדות לרשותך שלוש אפשרויות מעשיות ששווה לבדוק כבר מחר בבוקר:
- קנייה פרטית מלאה בלי לערב את העסק. אתה רוכש את הרכב ישירות מהכסף הפרטי שלך בחשבון, משלם את הביטוח לבד, ולא רושם שקל אחד בספרים. בלי שווי שימוש, בלי דיווחי מע”מ ובלי שפקיד שומה יתעמק בהוצאות הדלק שלך.
- תשלום החזר הוצאות נסיעה לפי קילומטרים. הרכב נשאר בבעלות פרטית מלאה, אבל על כל נסיעה לפגישת עבודה עם לקוח או ספק אתה מנהל יומן רכב. החברה מחזירה לך סכום מוגדר לכל קילומטר שנסעת עבור הפעילות. הכל מוכר, נקי ומדויק.
- התאמת שווי הרכב להיקף הפעילות. אם הפעילות השוטפת שלך כוללת בעיקר נסיעות עירוניות קצרות ולא אלפי קילומטרים בחודש, אין סיבה להעמיס דגם יוקרה. תבחר רכב שעלויות האחזקה והפחת השנתי שלו באמת מאזנות את המס שאתה סופג.
רוב בעלי העסקים קונים סמל סטטוס. אתה מחפש רווח נקי.
לפני שאתה חותם על עסקת רכישה או עסקת מימון, תעשה את החישוב היבש יחד עם איש המקצוע שלך. לעיתים קרובות תגלה שהשארת הרכב מחוץ לעסק, יחד עם החזר הוצאות מדוד על קילומטרז’ אמיתי, תשאיר אצלך בכיס עשרות אלפי שקלים שפשוט היו נשרפים על זקיפת מס.
סיכום
הרבה בעלי עסקים בטוחים שכל הוצאה על רכב היא מתנה מרשות המסים. קונים, רושמים בחברה, והמס יורד אוטומטית. האמת, כשמדובר על רכבים בשווי גבוה, המציאות עובדת אחרת לגמרי.
טעות נפוצה היא לחשוב שליסינג פותר אותך מהעניין. זה פשוט לא נכון. לא משנה אם קנית את הרכב במזומן, לקחת הלוואה או חתמת על עסקת ליסינג, חובת זקיפת שווי נשארת בדיוק אותו דבר. החוק מתחשב במחיר המחירון של הרכב, לא בדרך שבה שילמת עליו.
קח למשל רכב שעולה 300,000 שקלים. זקיפת השווי השנתית עומדת על 2.48 אחוזים, כלומר 74,400 שקלים שמתווספים להכנסה החייבת. מנגד, הפחת השנתי המוכר עומד על 45,000 שקלים בלבד.
הפער ברור לעין.
אם אין לך עוד 30,000 שקלים בשנה של הוצאות שוטפות על דלק, טיפולים וביטוחים, אתה לא חוסך מס. אתה מפסיד כסף. רישום של רכב יקר בעסק בלי בדיקה מקדימה הופך מהר מאוד למלכודת תשלומים מיותרת.
- לא להניח שעסקת ליסינג פוטרת אותך מזקיפת שווי.
- לא להכניס רכב לחברה בלי להשוות פחת שנתי מול שווי שימוש.
- כן לחשב מראש את סך הוצאות האחזקה השנתיות כדי לראות אם יש כדאיות.
- כן לקבל החלטה כלכלית מושכלת שתמנע תשלום מס עודף.
אם אתה מחפש רק את הסמל על מכסה המנוע, תעשה מה שמתחשק לך. אבל אם אתה מחפש שורה תחתונה נכונה, בדיקה מדויקת של רכב יקר בעסק היא בדיוק מה שישמור על הכסף שלך במקום הנכון.
שאלות נפוצות
מהי זקיפת שווי שימוש ברכב?
מתי רישום רכב יקר בעסק עלול לגרום להפסד?
האם רכב בליסינג פטור מזקיפת שווי?
אילו הוצאות רכב נוספות מוכרות לצורכי מס?
עוד באותו נושא שיכול לעניין אתכם