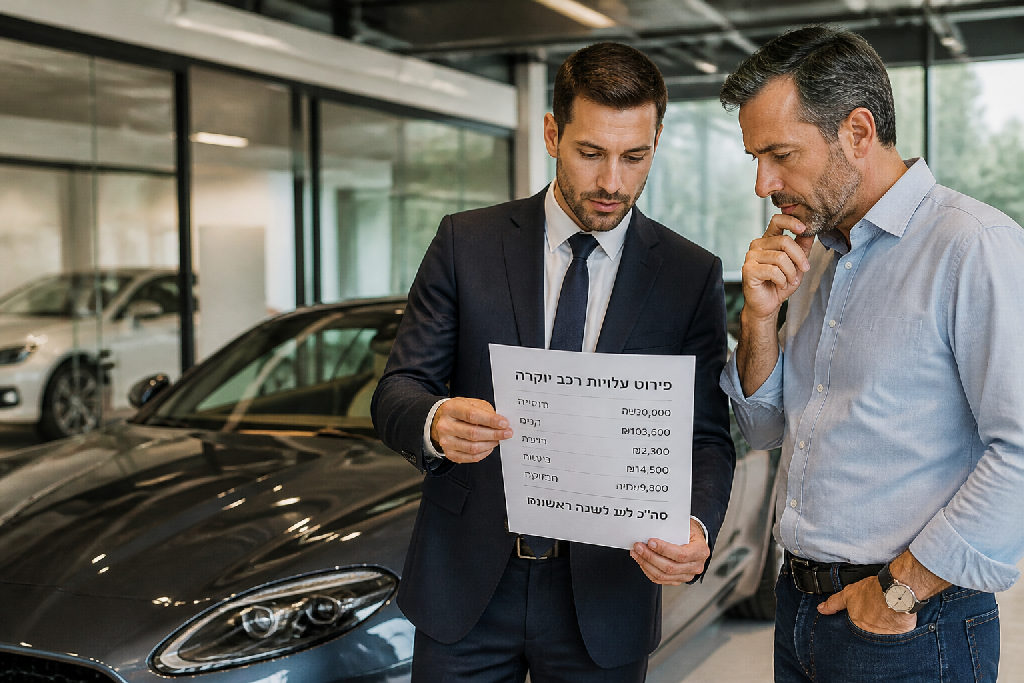
שוק הרכב בישראל מפוצץ בהבטחות על שקט נפשי תמורת תשלום חודשי קבוע. אבל עסקת ליסינג פרטי? זה סיפור אחר לגמרי. במקום פתרון שחוסך לך כסף, אתה לרוב פשוט משלם ביוקר על ניהול של רכב בודד.
מה עומד מאחורי עסקאות הליסינג הפרטי
חברות הרכב מוכרות לך חלום פשוט ונוצץ. אתה נכנס לסוכנות, בוחר דגם חדש לגמרי מהניילונים, חותם על הוראת קבע של 2,600 שקל בחודש ונוסע לשלום. שום דבר לא מטריד אותך. התשלום הקבוע הזה מגלם בתוכו את רוב ההוצאות הנלוות: אגרת רישוי שנתית, ביטוח חובה ומקיף, טיפולים שוטפים וכיסוי תקלות. על הנייר, זה נשמע מושלם למי שרוצה להימנע מחיכוך.
שקט נפשי מלא.
העניין מתחיל כשמבינים מאיפה המודל הזה צמח. עסקאות ליסינג פרטי הועתקו ישירות מהעולם התאגידי, אלא שמה שנכון לחברה גדולה לא בהכרח הגיוני למשק בית. עסק חי על תזרים מזומנים, ניכוי הוצאות וצורך לתפעל ציי מכוניות שלמים בלי להשקיע שעות עבודה יקרות על מעקב. עבור חברה, התפעול החיצוני שווה כל שקל.
חברה מנהלת עשרות כלי רכב וצריכה לחסוך בירוקרטיה. אתה מחזיק רכב בודד בחניה.
מנהל צי רכב מתרוצץ בין מוסכים וחברות ביטוח. לך יש בסך הכל טיפול אחד וטסט אחד בשנה.
האמת, חברת הליסינג צריכה להרוויח, ואת שורת הרווח הזו היא גובה ישירות מהכיס שלך. כמה התעסקות יש לאדם פרטי עם רכב חדש? כמעט אפס. כלי הרכב המודרניים מציגים אמינות גבוהה מאוד ובלאי נמוך בשנים הראשונות. כשאתה משלם סכום חודשי גבוה על מעטפת שירות מלאה, אתה למעשה קונה ביטחון בפרמיה יקרה, על שירותים שברובם הגדול אתה כמעט לא משתמש.
ההבדל בין ליסינג עסקי לליסינג פרטי
חברות ענק לא בוחרות בליסינג כי חסר להן כסף לקנות מכוניות. הן עושות את זה מסיבה כלכלית ברורה: תזרים מזומנים וניהול שוטף.
כשארגון מחזיק צי של חמישים רכבים, המטרה היא להוריד כאבי ראש תפעוליים. כל רכב שנתקע במוסך משבית עובד ועולה כסף. מנהל הכספים מעדיף לשלם תשלום חודשי קבוע ומוכר במס, לשמור על מסגרות האשראי בבנק פנויות, ולתת למישהו אחר לריב עם מוסכים. החברות קונות שקט תפעולי אמיתי שמייתר משכורת של קצין רכב ייעודי.
אבל כשמעתיקים את אותו מודל בדיוק לחניה הפרטית שלך בבית? החשבון מתהפך לחלוטין.
רכב אחד. זה הכל.
כמה זמן אתה באמת שורף בשנה על התחזוקה של האוטו המשפחתי שלך? נסתכל על העובדות בפועל:
- לא ניהול ציי רכב מורכב, לא מעקב קילומטראז’ לעשרות נהגים ולא התעסקות מתישה עם חשבוניות מוסך.
- כן טסט פעם בשנה שלוקח שעה, וטיפול תקופתי פעם בשנים עשר חודשים.
האמת, הטיעון של “שקט תפעולי” פשוט מאבד את כל העוקץ כשמדובר באדם פרטי. חברת הליסינג לא עובדת בחינם, והיא מתמחרת את השירות הזה ברווח נאה מאוד בתוך התשלום החודשי שלך.
כשאתה בוחר מסלול של ליסינג פרטי כדי לא להתעסק עם הרכב, אתה משלם אלפי שקלים בשנה על פרמיה מיותרת. בעסק מדובר בכלי פיננסי שמגן על התזרים ומייעל עבודה. אצלך בבית, אתה בעיקר משלם ביוקר על פתרון לבעיה שבקושי קיימת.
כמה כאב ראש באמת חוסך הליסינג לנהג הפרטי
חברות הרכב מוכרות לך חלום פשוט: שלם סביב 2,600 שקלים בחודש ותשכח מהמוסך. הכל בפנים, כולל ביטוחים, טיפולים וטסטים. עבור מנהל צי רכב עם עשרות עובדים, תפעול כזה שווה זהב. עבור הנהג הבודד? הסיפור אחר לחלוטין.
כמה התעסקות יש לך בפועל עם רכב חדש? כמעט אפס.
האמת, כשאתה מחזיק אוטו פרטי אחד, כל כאב הראש המפורסם מסתכם בשלוש פעולות בודדות בכל השנה:
- הכנסת הרכב לטיפול תקופתי פעם בשנה שלוקח שעה וחצי.
- מעבר של טסט שנתי בעשרים דקות במכון רישוי.
- חידוש פוליסת ביטוח בכמה לחיצות באפליקציה.
על שלוש הפעולות האלה אתה משלם פרמיה חודשית קבועה. כלי הרכב המודרניים שמסתובבים היום על הכביש מציגים רמת אמינות גבוהה במיוחד. אם בחרת ברכב היברידי או חשמלי, הוצאות התחזוקה והבלאי יורדות למינימום. אין שם מנועי בעירה מסובכים, אין תיבות הילוכים מורכבות, ואין החלפות שמן שוטפות. הרפידות כמעט לא נשחקות בזכות הבלימה הרגנרטיבית, והביקורים במוסך הופכים לנדירים.
חברות מחפשות ניהול תפעולי. אתה נוהג ברכב יחיד.
כשמנקים את הרעש מסביב, מגלים שליסינג פרטי מציע מענה לבעיה שכמעט לא קיימת בנהיגה יומיומית. הרכב לא מתקלקל כל שני וחמישי, ודמי הניהול שגובה החברה כבר מתומחרים עמוק בתוך התשלום החודשי שלך.
ירידת ערך כגורם המרכזי בעלות הרכב
כשאתה מוציא רכב מהסוכנות, הדאגה שלך היא בדרך כלל לא הטסט או החלפת שמנים.
הבור בכיס אחר לגמרי.
ירידת הערך. זה הסעיף הכבד ביותר בכל תחשיב אחזקה, והוא זה שקובע כמה באמת שילמת על הנסיעה שלך. רכב ממוצע מאבד עשרות אחוזים משוויו בשלוש השנים הראשונות. בשוק החשמליות, הנפילה הזו הפכה למכה של ממש. דגמים מסוימים נמכרים אחרי שלוש שנים ב-50% או 60% בלבד ממחיר הקנייה המקורי שלהם. עשרות אלפי שקלים נמחקים בשקט.
רוב הנהגים בודקים את הטיפולים. חברות המימון בודקות את המחירון.
חברות הליסינג לא מפסידות.
כאן בדיוק נכנס החישוב של ליסינג פרטי מול קנייה רגילה. החברות יודעות לחשב מספרים טוב יותר מכל לקוח, והן לא מתכוונות לספוג את שחיקת המחיר במקומך. הן מנתחות את ההתרסקות של מחירי המשומשות ומגלמות את כל הסיכון ישירות לתוך ההצעה החודשית.
- הערכת מחיר השוק של הרכב בתום שלוש שנות שימוש.
- חישוב הפער המדויק לעומת מחיר היציאה מהיבואן.
- חלוקת ירידת הערך הצפויה ל-36 תשלומים חודשיים.
- העמסת עלויות מימון, תפעול ורווח ישיר של החברה.
האמת, כשמציעים לך עסקה של 2,600 שקל בחודש עם ראש שקט, אף אחד לא מעניק לך מתנה. אתה פשוט משלם את ירידת הערך בהוראת קבע, יחד עם מרווח הרווח של החברה. השאלה היחידה היא האם אתה מעדיף לשלם את המספר הזה חודש בחודשו, או לחטוף את מלוא המכה ביום שתרצה למכור את הרכב בעצמך.
הפרמטרים האישיים שיקבעו אם העסקה כדאית
ההחלטה אם ללכת על ליסינג פרטי היא לא עניין של שחור או לבן. מה שמתאים לשכן שלך שמחליף רכב כל שנתיים, ממש לא בטוח יעבוד אצלך בחשבון הבנק. לפני שאתה מתפתה לתשלום חודשי שנראה נוח על הנייר, אתה חייב לשים שלושה מספרים על השולחן.
האמת, רוב האנשים חותמים על חוזה בלי לבדוק בכלל איך הם נוסעים ביומיום.
הנה שלושת הדברים שחייבים להכריע את הכף:
- הקילומטראז’ השנתי שלך: חברות הליסינג מגבילות את הנסועה השנתית בחוזה. אם אתה נוסע 12,000 עד 15,000 קילומטר בשנה לעבודה ובחזרה, העסקה יכולה לעבוד מצוין. חורש את הארץ ומגיע ל-30,000 קילומטר? שכח מזה. הקנס על כל קילומטר חריגה יהפוך את העסקה הזו לבור ללא תחתית.
- תדירות החלפת הרכב: כל כמה זמן אתה רוצה להחליף מפתח? אם המטרה שלך היא לנסוע ברכב חדש מהניילונים ולהחליף אותו בדיוק כל שלוש שנים בלי לשבור את הראש בשוק המשומשות, ליסינג פרטי פותר לך את הבעיה הזו. אם אתה מעדיף לקנות רכב ולהחזיק בו שבע שנים, רכישה רגילה תהיה זולה בהרבה.
- הון עצמי מול מימון: קניית רכב דורשת סכום כסף נזיל ביד או הלוואה מהבנק שחונקת לך את מסגרת האשראי. בעסקת ליסינג אתה שם מקדמה נמוכה יחסית, משלם סכום חודשי קבוע ויודע בדיוק מה יוצא מהחשבון בכל ראשון לחודש.
המספרים צריכים לשרת אותך.
ברגע שתסתכל על המספרים האלה בעיניים פקוחות ותחשב את הצרכים האמיתיים שלך, תדע מיד אם העסקה הזו הגיונית עבורך או שאתה סתם משלם פרמיה מיותרת.
סיכום
חברות הליסינג לא עובדות בהתנדבות. הן צריכות להרוויח. כשמציעים לך עסקה של 2,600 שקל בחודש שכוללת ביטוח, טסט וטיפולים, אתה בעצם משלם פרמיה על דבר אחד בלבד: ודאות מוחלטת.
רכב פרטי לא באמת דורש ניהול צי.
בעל עסק צריך לפרוק מעצמו טיפול בעשרות מכוניות. אתה מחזיק רכב אחד. כמה כאב ראש כבר יש שם? טסט פעם בשנה וטיפול שגרתי אחד במוסך. זה הכל. ברכבים מודרניים, במיוחד היברידיים וחשמליים, התקלות נדירות והאמינות גבוהה. העלות האמיתית שאתה מתמודד איתה אינה המוסך, אלא ירידת הערך. רכב חשמלי חדש מאבד לפעמים 40% או אפילו 50% מהשווי שלו תוך שלוש שנים. בעסקת ליסינג פרטי, החברה סופגת את המכה הזו במקומך, אבל היא מתמחרת אותה היטב בתוך התשלום החודשי.
לפני שאתה חותם על חוזה, תעשה את החשבון המדויק על הנייר:
- חישוב הקילומטראז השנתי הצפוי שלך ובדיקת מחירי חריגה בחוזה.
- השוואת התשלום החודשי המצטבר לעומת עלות רכישה וצפי ירידת ערך.
- בדיקת הרגלי החלפת הרכב שלך, כל שנתיים או פעם בשבע שנים.
- שקלול עלויות ביטוח, טיפולים וטסט אם אתה משלם אותם בעצמך.
האמת, הכל תלוי בהגדרה שלך לשקט.
אם אתה מחפש למקסם חיסכון ומוכן להחזיק רכב כמה שנים טובות, רכישה עצמית תשאיר אצלך הרבה יותר כסף בכיס. אם אתה מחפש ביטחון כלכלי, אפס הפתעות בחשבון הבנק ורכב חדש כל תקופה, ליסינג פרטי זה בדיוק מה שאתה צריך.
שאלות נפוצות
האם ליסינג פרטי זול יותר מקניית רכב?
איך ירידת ערך משפיעה על ההחלטה?
למי הכי מתאים לקחת רכב בליסינג פרטי?
האם רכב חשמלי משנה את כדאיות הליסינג?
עוד באותו נושא שיכול לעניין אתכם