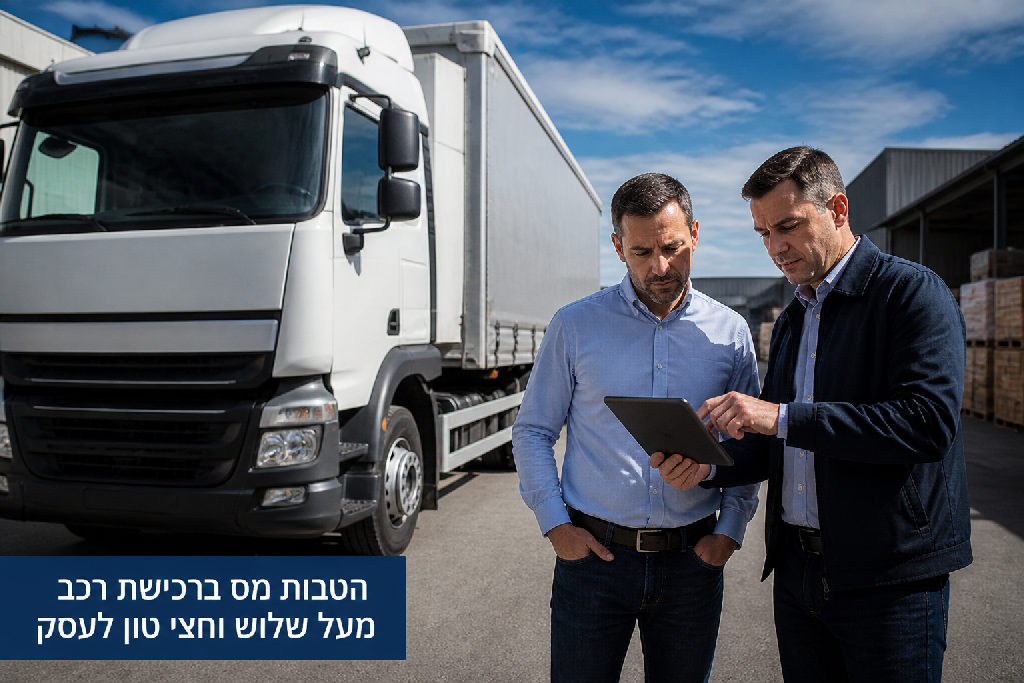
עולם הוצאות הרכב לעסקים בישראל מלא בחישובים מסובכים ובקיזוזים חלקיים. אבל רכב מעל שלוש וחצי טון? זה משהו אחר לגמרי. במקום להשאיר כסף ברשות המסים, כאן מדובר על הכרה מלאה של מאה אחוז מהשקל הראשון.
הגדרת רכב מסחרי כבד לצורכי מס
רוב בעלי העסקים בטוחים שרכב בעסק הוא תמיד בור ללא תחתית של מיסים אבודים. הם קונים טנדר או ג’יפ, מגלים שרשות המסים מכירה רק בחלק קטן מהדלק, ומתבאסים כל חודש מחדש מול רואה החשבון.
האמת, יש קו גבול ברור מאוד בספר החוקים של פקודת מס הכנסה. ברגע שהמשקל הכולל המותר ברישיון חוצה את רף 3,500 הקילוגרמים, כללי המשחק מתהפכים לגמרי.
רכב מעל שלוש וחצי טון כבר לא נספר כרכב פרטי רגיל. המדינה מגדירה אותו באופן רשמי כרכב עבודה או רכב משא, בדיוק כמו מכונת ייצור במפעל או מלגזה במחסן לוגיסטי. ההבדל המהותי פשוט: רכב פרטי משמש אותך גם בסופי שבוע לנסיעות עם המשפחה, ולכן רשות המסים נועלת בפניך את הדלת ומגבילה את ההכרה בהוצאות ובמע”מ. רכב כבד, לעומת זאת, נתפס ככלי שמייצר הכנסה בלבד.
המשקל קובע הכל.
- לא כלי רכב שמיועד לסידורים אישיים או לקפיצה לקניון.
- לא רכב פנאי מפואר במסווה של כלי עבודה.
- כן כלי תחבורה כבד שנועד להוביל משאות, ציוד וסחורות.
- כן השקעה שמאפשרת למדינה להתייחס אליו כאל הוצאה עסקית טהורה.
למה רשות המסים מעניקה פה יתרון כל כך דרמטי? התשובה פשוטה. המדינה רוצה לעודד מסחר, תעשייה, תשתיות והובלה. המחוקק מניח שאף עצמאי שפוי לא ירכוש משאית או מסחרית של ארבעה טון בשביל הכיף. ברגע שהרכב עומד בהגדרה הזו, פקיד השומה לא מתחיל לבדוק כמה קילומטרים נסעת לצרכים פרטיים מול צרכים עסקיים. מבחינתו, הכלי הזה נמצא על הכביש רק כדי לעבוד, ולכן כל טיפול, כל ליטר סולר וכל ביטוח מקבלים יחס מועדף מיד מהקילומטר הראשון.
הכרה מלאה בהוצאות שוטפות במס הכנסה
רוב בעלי העסקים רגילים לכאב הראש הקבוע מול פקיד השומה. ברכב פרטי או מסחרי קל, מס הכנסה מכיר לך רק בחלק קטן מההוצאות, בדרך כלל 45 אחוז, ומשאיר אותך לספוג את שאר העלויות מהכיס הפרטי.
ברגע שעוברים למשקל כבד, הכללים משתנים מהיסוד.
כאשר נרשם בעסק רכב מעל שלוש וחצי טון שמוגדר ככלי עבודה, פקודת מס הכנסה מתייחסת אליו כמו אל מכונה במפעל. אין כאן חלוקה בין שימוש פרטי לשימוש עסקי, ואין חישובים מסובכים בסוף השנה. כל שקל שיוצא על התפעול השוטף של הכלי נרשם כהוצאה מוכרת בשיעור של 100 אחוז.
בשטח, המספרים האלה מצטברים לסכומים משמעותיים:
- דלק ושמנים: כל תדלוק נכנס ישירות לספר ההוצאות במלואו ומקזז את הרווח השנתי.
- טיפולים ותיקונים: חשבוניות ממוסכים, חלקי חילוף וצמיגים מוכרות מהשקל הראשון.
- אגרות וביטוחים: טסט שנתי, ביטוח חובה, מקיף וצד שלישי נחשבים כהוצאה תפעולית מלאה.
המשמעות עבור עוסק מורשה היא חיתוך ישיר של הרווח החייב במס. אם העסק שלך רווחי ואתה נמצא במדרגות מס הכנסה גבוהות, ההוצאות האלה מורידות את ההכנסה החייבת, ובמקביל מקטינות את תשלומי הביטוח הלאומי ומס הבריאות לאורך כל שנת המס.
מניסיוני, חייבים לעשות בדיקת כדאיות אמיתית לפני שרצים לסוכנות הרכב. רכב כבד דורש עלויות החזקה שוטפות גבוהות משמעותית מרכב רגיל. אם העסק שלך באמת זקוק לרכב כזה לעבודה יומיומית, מדובר במגן מס מעולה שמחזיר לעסק אלפי שקלים בכל חודש. אם אתה קונה אותו רק כדי לקבל הוצאה מוכרת, תגלה מהר מאוד שהדלק, הצמיגים והבלאי במוסך יעלו לך הרבה יותר ממה שתחסוך במס.
קיזוז מעמ על רכישת הרכב וההוצאות
הרבה עצמאים שומעים את הכלל ורצים לחגוג. על פי החוק, רכב מעל שלוש וחצי טון מוגדר כמשאית או כלי עבודה מסחרי. ההגדרה הזו פותחת דלת לחלום של כל בעל עסק: קיזוז מלא של 100% ממס התשומות ברכישה, הכרה מלאה בכל ההוצאות השוטפות ופריסת פחת של חמש שנים קדימה.
אבל ברשות המסים לא פראיירים.
התנאי הבסיסי והבלתי מתפשר לקבלת ההחזר הוא הוכחה שהרכב משמש כולו לייצור הכנסה בפועל. בדיוק כאן נוצרת ההתרסקות סביב הגל החדש של רכבי יוקרה כבדים. קח למשל האמרים סגורים חשמליים או דגמי שטח ענקיים אחרים. המשקל שלהם חוצה בקלות את ארבעת הטונות בגלל הסוללה הכבדה, המחיר שלהם בשמיים, אבל אין להם ארגז פתוח והם לא נועדו לסחוב שקי מלט.
האמת, אני מכיר מקרים שבהם עצמאים ניסו להתחכם, קיזזו מאות אלפי שקלים במעמד הקנייה, ואחרי תקופה קצרה חטפו דרישת תשלום. הם נאלצו להחזיר את כל המעמ עד השקל האחרון יחד עם ריבית והצמדה כואבות.
כדי שלא תמצא את עצמך בביקורת מיותרת, שים לב להבדל:
- לא רכבי שטח יוקרתיים וסגורים שמסיעים את המשפחה בסופי שבוע.
- לא מפלצות כביש מפנקות שמשמשות בפועל כרכב פרטי של בעל העסק.
- כן טנדרים פתוחים, רכבי שירות ומשאיות חלוקה שמגיעים כל יום לעבודה.
- כן התאמה מדויקת בין הפעילות של העסק שלך לכלי שרכשת.
רכשת כלי עבודה אמיתי? תדרוש כל אגורה. אם מדובר ברכב פנאי מוסווה, חבל לקחת סיכון שיעלה לך ביוקר.
חישוב הפחת לתקופה של חמש שנים
קנית רכב עבודה כבד לעסק? מעולה. עכשיו צריך להבין איך ההשקעה הזו חותכת לך את תלוש המס בכל שנה מחדש.
כשאתה רוכש רכב מעל שלוש וחצי טון שמשמש לייצור הכנסה, רשות המסים לא מאפשרת לך להכיר בכל עלות הקנייה בבת אחת. החוק דורש פריסה. הרכב נכנס לספרים כנכס, ואת העלות שלו אתה מפחית לאורך חמש שנים מלאות. שיעור הפחת השנתי עומד על 20% מעלות הרכישה בכל שנה. קנית כלי עבודה ב-300,000 שקלים? בכל שנה אתה רושם 60,000 שקלים נקיים בסעיף ההוצאות.
זה כסף שנשאר אצלך בכיס.
ההשפעה על הרווח השנתי החייב במס היא מיידית. סכום הפחת יורד ישירות מההכנסות של העסק לפני שמתחילים לחשב כמה מס הכנסה וביטוח לאומי אתה חייב. האמת, פגשתי עצמאים שמשכו את הרישום הזה ולא דרשו את הפחת בזמן, ופשוט שילמו מקדמות מס מנופחות סתם.
כך הפריסה הזו עובדת בפועל מול רשויות המס:
- רישום עלות הרכישה המקורית של הרכב בספר הנכסים של העסק.
- הפחתה קבועה של 20% מהסכום בכל שנת מס, במשך חמש שנים רצופות.
- קיזוז הפחת ישירות מהרווח התפעולי בדוח רווח והפסד השנתי.
- הקטנת חבות המס הכוללת, כולל תשלומים לביטוח לאומי ולמס הכנסה.
רוב הנהגים בודקים רק את מחיר הדלק. היתרון האמיתי מסתתר בפחת.
טעויות נפוצות ברישום רכב כבד בעסק
שמעת על הטבות המס, ורצת לסוכנות. טעות גדולה.
הרבה עצמאים בטוחים שמספיק שהרישיון מציג מספר מסוים כדי שהכול יעבור חלק מול המדינה. זה ממש לא עובד ככה. פקיד השומה בודק מה אתה עושה עם הכלי הזה בפועל, ולא רק כמה ברזל עולה על המשקל.
פקיד השומה לא מתרשם ממותגים.
הנה שלוש הטעויות שגורמות לעסקים להחזיר כסף לקופת המדינה:
- הסתמכות עיוורת על המשקל: רכב מעל שלוש וחצי טון אמנם פותח דלת להכרה מלאה בהוצאות, אבל הוא חייב להיות רכב עבודה אמיתי. מי שרוכש רכב שטח סגור ויוקרתי ומקזז את המע”מ, יגלה בביקורת הראשונה שהרשות דורשת את הכסף בחזרה, כולל ריבית והצמדה.
- חוסר התאמה לפעילות השוטפת: אם אתה נותן שירותי תוכנה או מנהל משרד פרסום וקונה רכב כבד, תצטרך להוכיח צורך ממשי בשטח. כשהרכב לא משרת את הפעילות שמייצרת לך הכנסה, ההוצאה תיפסל בלי היסוס.
- זלזול בתיעוד ובניירת: לקנות את הרכב זה החלק הקל. הבעיה מתחילה כשלא שומרים חשבוניות מס כחוק, מדלגים על דיווחי קילומטראז’ ולא מנהלים מעקב נסיעות מסודר שמוכיח שימוש עסקי שוטף.
האמת, מדובר במלכודת שקל מאוד למנוע.
רוב העצמאים מסתכלים רק על החיסכון המיידי במס. בעל עסק חכם בודק קודם כל את הצורך התפעולי, מוודא התאמה לפעילות, ורק אז דורש את מה שמגיע לו כחוק.
סיכום
השקעה ברכב מסחרי כבד יכולה לחסוך לך עשרות אלפי שקלים בשנה. האמת, אין שום סיבה שתשלם שקל אחד מיותר לרשות המסים. כשאתה רוכש רכב מעל שלוש וחצי טון שמיועד באמת לעבודה, אתה זכאי להכרה מלאה של 100% בכל ההוצאות השוטפות לצד פחת שנפרס על פני חמש שנים. מי שלא דורש את ההטבות האלה פשוט זורק כסף לפח.
יחד עם זאת, התלהבות מהחזרי מס בלי בדיקה מעמיקה תעלה לך ביוקר. היו כבר מקרים של בעלי עסקים שרכשו רכבי שטח כבדים, כמו דגמי האמר חשמליים סגורים, מתוך מחשבה שהמשקל הכולל לבדו יספיק לקבלת הפטור. בפועל, הרשויות פסלו את ההכרה בהם כרכבי עבודה והרוכשים נדרשו להחזיר את כל המע”מ בדיעבד.
אל תיקח סיכונים כאלה.
לפני שאתה סוגר עסקה וחותם על הניירות בסוכנות, בצע שלוש פעולות חובה:
- בדיקת רישיון הרכב ואימות משקל מדויק מעבר לרף הנדרש בדיני המס.
- הוכחת הייעוד התפעולי של הכלי כדי לוודא שאינו נתפס כרכב פנאי.
- התייעצות מוקדמת עם רואה החשבון שלך לווידוא עמידה בהנחיות ואישור קיזוז המע”מ.
רוב הנהגים רצים לקנות ואז שואלים שאלות. אתה תפעל הפוך.
השורה התחתונה ברורה. אם אתה מחפש רכב ראווה יקר במסווה של עסק, תתכונן לשלם עליו מס מלא. אם אתה מחפש כלי עבודה אמיתי שישרת את הפעילות שלך, נצל עד תום את הזכויות שמעניק החוק ותשאיר את הכסף אצלך בחשבון.
שאלות נפוצות
מה היתרון של רכב מעל שלוש וחצי טון לעוסק מורשה?
האם כל רכב כבד זכאי אוטומטית לקיזוז מעמ?
כיצד מחושב הפחת על רכב עבודה כבד?
מי רשאי לרשום רכב כבד כהוצאה מוכרת?
עוד באותו נושא שיכול לעניין אתכם