שוק התשלומים בישראל דוחק את המזומן החוצה כמעט לגמרי. אבל כרטיסי אשראי נטענים לילדים? זה משהו אחר לגמרי. במקום עוד פתרון נוח לדמי כיס, מדובר במהלך שמכניס דור שלם של לקוחות חדשים היישר למערכת.
השפעת חוק צמצום השימוש במזומן על קניות של ילדים
פעם שלחת את הילד למכולת עם שטר של עשרים שקל. הוא חזר עם ארטיק ועודף מדויק בכיס. היום המציאות הזו מתפוגגת בקצב מהיר. המדינה הידקה משמעותית את המגבלות סביב שטרות ומטבעות, וחוק צמצום השימוש במזומן חילחל עמוק לתוך הרגלי הקנייה היומיומיים.
רוב המבוגרים פשוט שולפים נייד או שעון חכם. הילדים נתקעו מאחור.
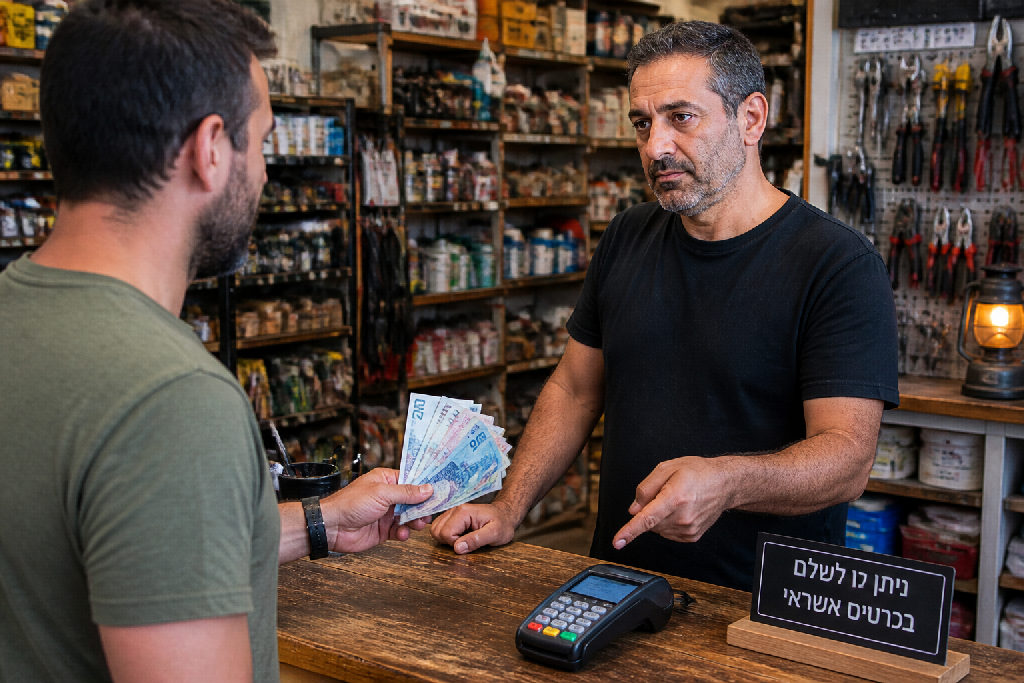
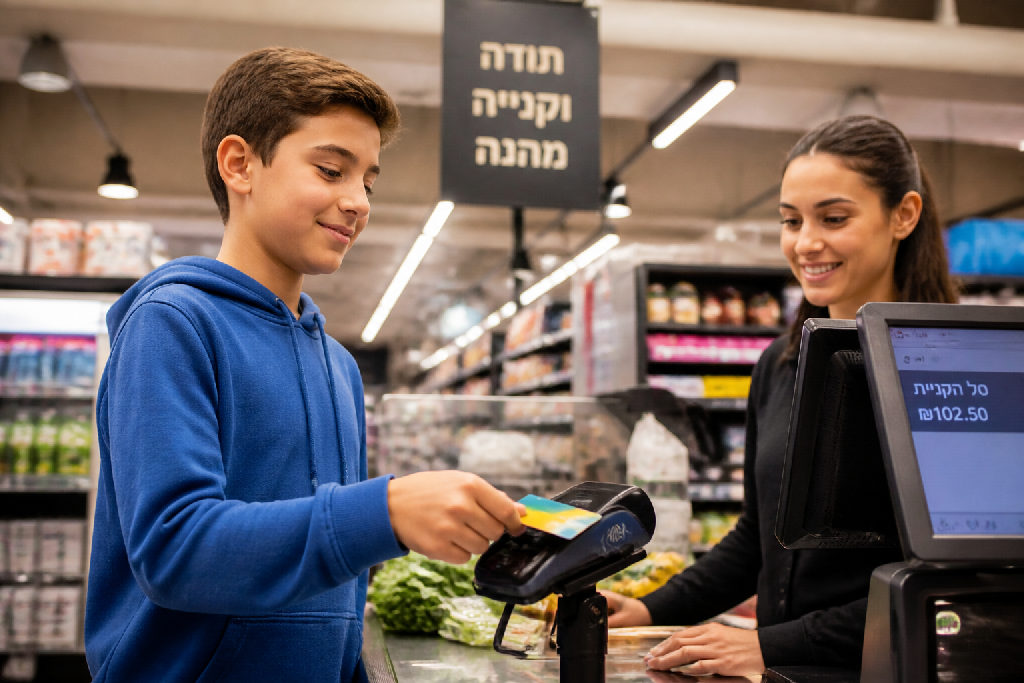
הילד שלך מגיע לקיוסק ליד בית הספר, למזנון בבריכה או לקולנוע, ופתאום בית העסק מעדיף לא להתעסק עם שטרות, טוען שאין עודף בקופה או פשוט מעביר את כולם למסופי תשלום אוטומטיים. בלי חשבון בנק או אמצעי תשלום מתאים, נער ממוצע עומד מתוסכל מול קופה שפשוט לא סופרת את הכסף שבכיס שלו.
המזומן הישן מאבד את כוחו בשטח.
- לא עוד שטרות מקומטים שהולכים לאיבוד בדרך לחוג.
- לא עמידה מביכה מול קופאי שמסרב לקבל מטבעות של עשר אגורות.
- כן מעבר מהיר לעסקאות סגורות שנרשמות ישירות בנייד.
האמת, המערכת הפיננסית זיהתה את הריק הזה ברגע. בנקים וחברות אשראי הבינו מיד שיש כאן קהל שלם של צרכנים צעירים שנשאר בלי כלי תשלום מתאים, ושההורים שלהם מחפשים פתרון נוח. התוצאה הייתה גל של פתרונות ייעודיים, ובראשם כרטיסי אשראי נטענים לילדים. שוק התשלומים התאים את עצמו למציאות החדשה: הילד מקבל פלסטיק שמאפשר לו לקנות בכל מקום, ההורה מקבל אפליקציה עם מעקב מלא, והגופים הפיננסיים מרוויחים עוד נתח פעילות על כל גיהוץ בבית העסק.
למה כרטיס נטען נתפס כפתרון נוח להורים
בוא נדבר תכלס על הבוקר של כל הורה בישראל. הילד עומד בדלת, צריך כסף לקיוסק או לנסיעה, ואתה מתחיל לחפש מטבעות של עשרה שקלים בכיסים של המכנסיים מאתמול.
זה מתיש.
בדיוק בנקודה הזו נכנסים לתמונה כרטיסי אשראי נטענים לילדים. המערכת הבנקאית לא סתם מציגה את זה כמוצר פיננסי מתקדם, היא מציגה את זה בתור שקט נפשי ארוז בפלסטיק צבעוני. השליטה עוברת כולה לאפליקציה שלך בנייד: אתה מגדיר מראש תקציב שבועי של 100 שקלים, חוסם משיכת מזומנים, ורואה בהתראה מיידית איפה הילד שילם ועל מה בדיוק.
האמת, קל להבין למה ההבטחה הזו עובדת עלינו כל כך טוב.
במקום להתמודד עם שטרות שנקרעים בכיס או עודף שנעלם בדרך, הכרטיס מייצר סדר פשוט בשטח:
- לא עוד חיפושים אחרי מזומן בשבע וחצי בבוקר.
- כן טעינה מהירה של 50 שקלים ישירות מהטלפון תוך שניות.
- לא חשש מאובדן של ארנק מלא בשטרות בלי שום יכולת לשחזר את הכסף.
- כן נעילה מיידית של הכרטיס בלחיצת כפתור אחת במסך.
מעבר לנוחות השוטפת, יש פה מענה מדויק לרגעי לחץ. הילד נתקע מחוץ לעיר בלי יתרה ברב קו? הוא צריך לקנות אוכל כי הפעילות נמשכה מעבר למתוכנן? אתה לא צריך להגיע אליו פיזית. טעינה מרחוק, הכרטיס מעודכן, והבעיה נפתרה.
רוב ההורים רואים בכרטיס הנטען שיעור מעשי בחינוך פיננסי. בפועל, הוא קודם כל מנקה את החיכוך היומיומי סביב כסף קטן בבית.
פתיחת קהל יעד חדש עבור המערכת הפיננסית
שוק כרטיסי האשראי של המבוגרים בישראל כבר רווי לחלוטין. לכל ישראלי ממוצע יש שניים או שלושה כרטיסים בארנק, והחברות הפיננסיות הבינו מזמן שאין להן לאן לצמוח שם.
הפתרון פשוט. מרחיבים את המעגל כלפי מטה.
האמת, המודל הזה לא נולד בעולם הבנקאות. תעשיית התרופות, למשל, נוהגת להוריד עם השנים את הרף הרפואי שדורש מרשם, וכך היא הופכת עוד ועוד אנשים לצרכנים קבועים. כשענף שמגלגל מיליארדים מחפש צמיחה, הוא לא מחכה שהלקוחות יגיעו מעצמם. הוא משנה את התנאים בשטח ומייצר לקוחות חדשים מאפס.
זה בדיוק מה שקורה כאן.
כרטיסי אשראי נטענים לילדים הם לא רק עניין של נוחות להורים שנגמר להם הכסף הקטן. הם תשתית מסודרת להרחבת מעגל הצרכנים של המערכת הפיננסית:
- לא מחכים שהילד יגיע לגיל 18, כן מתחילים לגבות אחוז מבית העסק על כל קנייה שלו כבר בגיל 10.
- לא מלמדים אותו להחזיק שטרות, כן מרגילים אותו לשלם בטאץ’ בלי להרגיש את הכסף יוצא.
- לא מסתמכים על דמי כיס ידניים, כן בונים תלות מלאה בפלטפורמות תשלום דיגיטליות.
רוב ההורים בטוחים שמדובר בכלי חינוכי נטו. המערכת הפיננסית רואה כאן השקעה בלקוח לכל החיים.
תבין איך זה עובד. ברגע שחוקי צמצום המזומן מקשים על תשלום בשטרות, הילד חייב פתרון דיגיטלי כדי לקנות במזנון של בית הספר או בפיצוצייה ליד הבית. כשההרגל הזה מוטמע מגיל צעיר, הילד של היום הופך למשתמש השבוי של מחר, כזה שלא יודע בכלל איך אפשר להסתדר בלי מסוף סליקה צמוד.
איך חברות האשראי מרוויחות מעסקאות של ילדים
ארטיק בקיוסק. מנה פלאפל. משחק דיגיטלי קטן.
זה נראה כמו כסף קטן, כמעט חסר משמעות. אבל כשמסתכלים על המערכת הפיננסית כולה, כרטיסי אשראי נטענים לילדים הם מנוע צמיחה אדיר. בעבר, הילד שלך היה מקבל שטר של עשרים שקל והולך איתו למכולת השכונתית, בלי שאף גורם פיננסי יגזור עמלה בדרך. חוק צמצום השימוש במזומן שינה את המציאות הזו, והבנקים יחד עם חברות האשראי מיהרו לתפוס את הנתח החסר.
האמת, המודל העסקי מאחורי המהלך הזה מבריק בפשטות שלו.
הוא לא נשען על עסקאות ענק של אלפי שקלים. הוא עובד על מסה קריטית של פעולות יומיומיות זעירות:
- עמלות סליקה מכל בית עסק: בכל גיהוץ בקיוסק או במאפייה, בעל העסק משלם אחוז מסוים לחברת האשראי כדי לכבד את הכרטיס.
- עלויות ישירות מההורים: דמי הנפקה חד פעמיים, עמלות שורה בכל טעינה חודשית, ולעיתים גם דמי מנוי קבועים על החזקת הכרטיס באפליקציה.
- הרווח המצטבר בנפח גבוה: חצי שקל פה, שקל שם. כשמכפילים את זה במאות אלפי רכישות ביום בכל הארץ, מגיעים למחזורים של מיליארדים.
העסקים משלמים. ההורים משלמים על הנוחות. חברות האשראי מרוויחות מכל הצדדים.
זה לא קורה במקרה. חברות פיננסיות מחפשות כל הזמן שווקים חדשים, והילדים הם פשוט קהל היעד הבא בתור.
המשמעות של כרטיס אשראי מנקודת מבט של חינוך פיננסי
כשילד מחזיק שטר של חמישים שקלים ביד, הוא מרגיש פיזית את המשקל של הכסף. ברגע שהוא משלם בקיוסק ומקבל עודף של כמה מטבעות קטנים, משהו במוח שלו מחשב את ההפסד. משהו שם נעלם. אבל כשמצמידים חתיכת פלסטיק למסוף בטאץ’ מהיר, הפעולה הזאת מתנתקת לחלוטין מתחושת התשלום. הכל נהיה משחק מחשב.
האמת, זה המלכודת הכי גדולה בתוך כרטיסי אשראי נטענים לילדים.
לחיצת כפתור אחת בנייד או הצמדה קלה של הכרטיס מעודדות קניות אימפולסיביות בלי לחשוב פעמיים. אין כאן שום חיכוך פסיכולוגי שיעצור את הילד רגע לפני שהוא קונה עוד חטיף יקר או סקין למשחק רשת. אם אין הגבלה ברורה והבנה של התהליך, המסר שעובר לילד מסוכן: הכרטיס הוא פשוט מקור קסם שממנו יוצאים דברים, ולא כלי שמנהל עבודה קשה של ההורים.
כדי שזה לא יהפוך למכונת בזבוזים על אוטומט, אתה חייב להפוך את הכרטיס לכלי לימוד מעשי ולא לקיצור דרך נוח. הנה שלוש פעולות שאתה עושה איתו כבר מהשבוע הראשון:
- יושבים יחד פעם בשבוע מול האפליקציה ובודקים שורה אחרי שורה כל רכישה שבוצעה.
- מגדירים מראש תקציב שבועי קבוע שנטען רק ביום מסוים, בלי שום השלמות באמצע השבוע כשנגמר הכסף.
- מחשבים יחד כמה שעות עבודה שוות ההוצאות המצטברות של אותו החודש.
רוב ההורים משתמשים בכרטיס רק כדי לקבל שקט. אתה משתמש בו כדי ללמד אותו שליטה עצמית.
כשאתה הופך את הנתונים הדיגיטליים לשקופים ומדוברים, הילד מתחיל לחבר בחזרה בין המספרים שמופיעים על המסך לבין הערך האמיתי של העבודה שלך.
סיכום
שוק התשלומים בישראל לא מציע פתרונות דיגיטליים מטוב לב.
הבנקים וחברות האשראי פשוט זיהו קהל יעד חדש. ככל שמגבילים את השימוש במזומן בקיוסקים ובתחבורה, כך נסללת הדרך למוצרים חלופיים. כרטיס פלסטיק ביד של ילד הוא עוד עמלה קטנה מבית העסק, ועוד לקוח שנכנס למערכת הבנקאית כבר מגיל צעיר.
זה לא אומר שהטכנולוגיה רעה.
הנוחות שמציעים כרטיסי אשראי נטענים לילדים היא אמיתית לחלוטין. במקום לחפש שטרות ומטבעות בכל בוקר מחדש, אפשר להטעין סכום מוגדר דרך האפליקציה תוך שניות, לעקוב אחרי ההוצאות ולוודא שהילד לא נתקע בלי מענה. יחד עם זאת, כסף דיגיטלי מתבזבז בקלות רבה יותר, בדיוק בגלל שלא מרגישים אותו עוזב את היד פיזית.
כדי שהכלי הזה באמת יעבוד לטובתכם, צריך להגדיר את הכללים מראש:
- לא מטעינים כסף נוסף ברגע שהתקציב נגמר לפני הזמן.
- כן קובעים סכום שבועי קבוע ומלמדים להתמודד עם דחיית סיפוקים.
- לא משאירים את הילד להתנהל לבד מול המסך בלי פיקוח.
- כן יושבים יחד אחת לחודש ועוברים על פירוט הפעולות כדי להבין לאן הכסף הלך.
האמת, כרטיס נטען הוא בסך הכל אמצעי תשלום.
הוא לא יחנך את הילד במקומך.
עצמאות כלכלית אמיתית לא נוצרת מעצם החזקת כרטיס בכיס, אלא מהליווי ההורי שמגיע איתו. השיחות סביב השולחן על סדרי עדיפויות, על חיסכון למטרה גדולה ועל ההבדל בין מה שרוצים לבין מה שבאמת צריכים, הן אלו שיקבעו איך הילד יתנהל עם כסף כמבוגר.
בשורה התחתונה, אם אתה מחפש רק שקט תעשייתי ודרך מהירה לשלוח כסף לבית הספר, יש המון פתרונות טכנולוגיים בשוק. אם אתה מחפש לבנות הרגלים כלכליים נכונים לשנים קדימה, כרטיסי אשראי נטענים לילדים הם רק נקודת הפתיחה להדרכה שלך.
שאלות נפוצות
מה זה כרטיס אשראי נטען לילדים ואיך הוא עובד
איך חוק צמצום השימוש במזומן משפיע על ילדים
איך חברות האשראי מרוויחות מכרטיסים נטענים
האם כרטיס נטען מומלץ לחינוך פיננסי
עוד באותו נושא שיכול לעניין אתכם