שוק המזון המהיר בישראל מלא עד אפס מקום בבעלי עסקים שמנסים לעגל פינות. אבל לדחוף פוד קוסט בעסקי מזון לרף של 88%? זה כבר משהו אחר לגמרי. במקום מהלך מתוחכם, קיבלת כאן הזמנה ישירה לביקורת של מס הכנסה.
הגדרת פוד קוסט והחשיבות שלו לרווחיות העסק
בוא נעשה סדר במספרים. פוד קוסט בעסקי מזון הוא היחס הפשוט בין כמה שעולה לך להכין את המנה, לבין המחיר שבו הלקוח קונה אותה בקופה. אם שילמת שמונה שקלים על הלחמנייה, הבשר והרטבים, ומכרת את המנה בשלושים ושניים שקלים, עלות הגלם שלך עומדת על 25 אחוזים. זה המספר שקובע אם יש לך עסק אמיתי ביד, הרבה לפני שמדברים על מיסים או שיווק.
רוב בעלי העסקים מתבלבלים כאן.
הם מערבבים בין שכר הדירה, החשמל ומשכורות העובדים לבין הבשר, הגבינות והירקות. הוצאות תפעול הן המסגרת שמאפשרת למקום לפעול, אבל חומרי הגלם נכנסים ישירות לכל צלחת שיוצאת מהפס. כשאתה לא מפריד בין השניים, אתה פשוט לא יודע כמה כסף באמת נשאר לך מכל מנה.
כדי לשמור על היחס הזה מדויק, נדרש ניהול ברור של כמה פעולות בשטח:
- בדיקת תעודות משלוח והשוואת מחירים מול החשבוניות בכל שבוע.
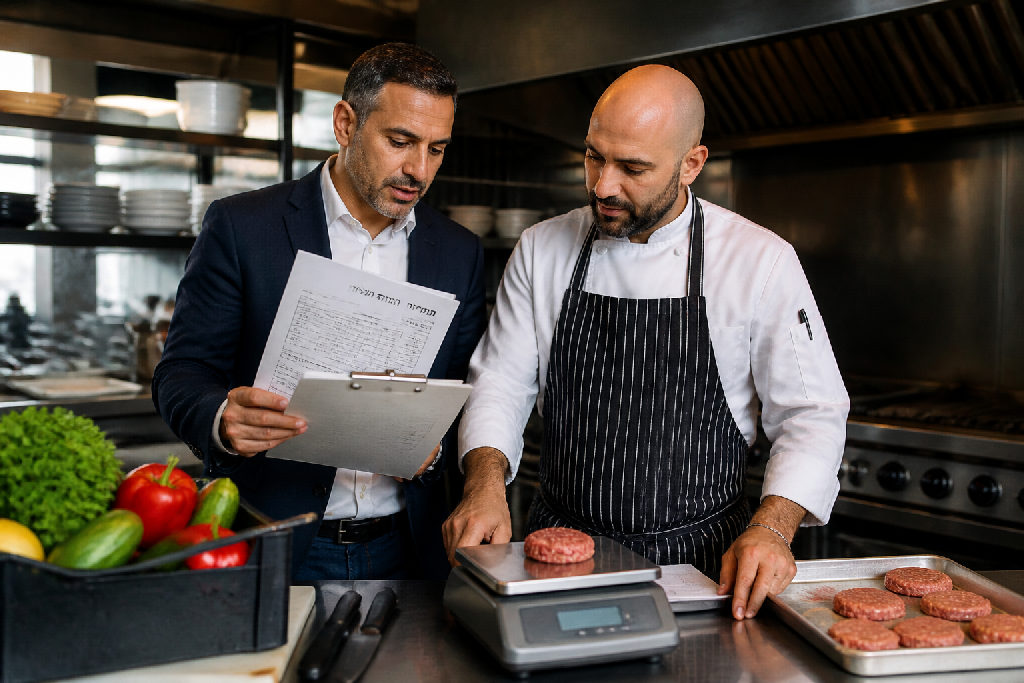
- שקילת מרכיבים במטבח כדי לוודא שאין חריגה בכמויות המנה.
- משא ומתן קבוע מול ספקים על מוצרי יסוד כמו שמן ורטבים.
- עדכון מחירי המנות ברגע שחומר גלם מרכזי מתייקר.
מניסיוני, מחירי ספקים לא עומדים במקום אף פעם.
חבית שמן מתייקרת, הבשר עולה בכמה שקלים, והרווח שלך נחתך בלי שתרגיש. בעסקי מזון מהיר, שבהם עלות הגלם הסבירה נעה בדרך כלל בין 25% ל-33%, אין שום מקום לפספוסים. ברגע שאתה מזניח את המעקב השוטף אחרי החשבוניות, המטבח יכול לעבוד בלי הפסקה ובסוף החודש הקופה תישאר ריקה.
המספרים המקובלים בענף המזון המהיר
כשבודקים פוד קוסט בעסקי מזון מהיר, מגלים מהר מאוד שאין פה מקום להפתעות. הענף הזה עובד לפי סרגלים ברורים, וכל מי שמכיר את המספרים יודע בדיוק איפה עסק בריא אמור לעמוד.
המספרים לא משקרים.
בקצה התחתון של הסקאלה, עסק שמנוהל נכון מציג עלות חומרי גלם של 25% עד 27%. זה קורה כשיש בקרת מלאי הדוקה, תמחור מדויק ותפריט שנשען על מוצרים פשוטים יחסית. בקצה הגבוה, אפילו במקומות שמוכרים בשר איכותי בכמויות גדולות או מנות עם גבינות יקרות, העלות יכולה לטפס עד 30% או לכל היותר 33%. מעבר לזה כבר נדלקות נורות אזהרה.
- לא הגיוני: לראות עלות חומרי גלם שחוצה את רף ה-35% במזון מהיר.
- כן הגיוני: תנודה של שניים עד שלושה אחוזים בין חודשים בגלל עליית מחירי ספקים.
- כן הגיוני: פער יזום בין מנות בשר למנות צדדיות שמייצר ממוצע רווחי ויציב.
מבנה התפריט מכתיב את כל המשחק. במזון מהיר, התוספות והשתייה הקלה נועדו לאזן את העלות הגבוהה של מנות הדגל. צ’יפס, טבעות בצל וקולה נמכרים ברווחיות עצומה, והם אלה שמחזיקים את הרווח הגולמי הכולל סביב 70% ומעלה. האמת, כשמישהו מציג עלות חומרי גלם דמיונית של קרוב ל-90% וטוען שהוא נשאר עם 12% רווח, אף אחד במס הכנסה לא קונה את הסיפור הזה.
זה לא ניהול כושל.
הסכנה שבהצגת נתונים לא הגיוניים בספרים
בענף המסעדות והאוכל המהיר יש טווחים ברורים מאוד. עלות חומרי הגלם, כלומר פוד קוסט בעסקי מזון מהסוג הזה, יושבת בדרך כלל בין 25% ל-27% בצד הנמוך, ומגיעה עד 30% או 33% בצד הגבוה. אפשר לנהל רע. אפשר לסבול מבלאי גבוה או לזרוק מנות לפח בגלל עובדים לא מיומנים. במקרים כאלה המספר יטפס קצת למעלה.
אבל כשיזם מגיש דוחות עם עלות גלם של 88.1%, משהו שם שבור מהיסוד.
זה פשוט לא עובר.
המשמעות של הנתון הזה היא רווח גולמי של פחות מ-12%. תחשוב על זה רגע: אתה מוכר מנה בעשרה שקלים, וטוען שקנית את המצרכים שלה בכמעט תשעה שקלים. וזה עוד לפני ששילמת שקל בודד על שכר טבחים, חשמל, שכירות או שליחויות. עסק לא יכול לשרוד שבוע אחד במציאות כזאת, בטח שלא עסק למזון מהיר שאמור לייצר רווחיות יפה על כל מנה שיוצאת מהפס.
האמת, יש מרחק עצום בין ניהול כושל לבין דיווח בלתי אמין בעליל:
- לא תמחור שגוי של מנה או שתיים בתפריט.
- לא קלקול מקרי במקרר הבשר.
- כן חור עצום של הכנסות שלא נרשמו בקופה.
פקיד השומה לא טיפש. הוא בודק מאות עסקים דומים ומשווה נתונים בשניות. כשמנסים להעלים עסקאות במזומן בצורה כל כך מוגזמת, הספרים מפסיקים לספר סיפור של עסק כושל והופכים לראיה ברורה להעלמת מס.
כיצד מס הכנסה בוחן דוחות של עסקי מזון
ברשות המסים לא יושבים אנשים תמימים. יש להם תדריכים כלכליים מסודרים לכל ענף, מדוכני פלאפל ועד מסעדות יוקרה. המפקחים מכירים את המספרים בעל פה. הם יודעים בדיוק כמה עולה לייצר מנה וכמה חומר גלם נדרש לכל שקל שנכנס לקופה שלכם.
במצב רגיל, פוד קוסט בעסקי מזון מהיר יושב בטווח שבין 25% ל-33%. כשבעל עסק מגיש דוח שמציג 88% עלות חומרי גלם, ומשאיר לעצמו פחות מ-12% רווח גולמי, המערכת נדרכת מיד.
זה לא נתפס כטעות ניהולית.
מפקח המס מזהה פער כזה תוך דקה. כפי שמסביר אלעד הדר, בעלי עסקים מסוימים משוכנעים שהדוחות שלהם נבלעים בערימה בלי שאף אחד יבדוק אותם מול המציאות. בפועל, כל תהליך ייעוץ עסקי בסיסי מבהיר שההשוואות הענפיות של מס הכנסה חדות מאי פעם, ומערכות המחשוב מאתרות חריגות סטטיסטיות באופן אוטומטי.
כשמתגלה חריגה קיצונית שאי אפשר להסביר, מתחיל כדור שלג מהיר:
- לא מקבלים את ספרי החשבונות של העסק והספרים נפסלים מיד.
- כן קובעים שומה לפי מיטב שפיטה ומחשבים את ההכנסות מחדש לפי ממוצע הענף.
- מחייבים בתשלומי מס רטרואקטיביים, קנסות גירעון וריביות שיכולים לרסק את העסק.
האמת, אי אפשר לנצח מתמטיקה פשוטה. כשאתה מוכר שווארמה או המבורגר ומצהיר שאתה בקושי מכסה את עלות הבשר והלחמנייה, אתה פשוט מזמין ביקורת עומק לתוך העסק שלך.
צעדים מעשיים לניהול נכון של עלויות המזון
כדי לשמור על פוד קוסט בעסקי מזון בטווח התקין של 25 עד 33 אחוזים, אי אפשר להסתמך על הערכות כלליות. כשעלות חומרי הגלם קופצת למספרים דמיוניים, זה לא רק שורף לך את כל הרווח בעסק, זה גם מדליק נורות אדומות בוהקות אצל כל מי שפותח את הדוחות שלך.
מס הכנסה לא קונה סיפורים כאלה.
אם המלאי נעלם מהמדף אבל לא מופיע בחשבוניות ובקופה, הבעיה היא כבר לא ניהול מרושל. זו בעיה שיכולה לסגור לך את המקום. כדי להחזיר את השליטה לידיים שלך, יש כמה פעולות ברורות שחייבים לבצע בשטח כבר ממחר בבוקר:
- בניית עץ מוצר מדויק לכל פריט בתפריט: שקילה מדויקת של כל מרכיב עד רמת הגרם הבודד, כולל רטבים, אריזות ושמן טיגון, לצורך קביעת תמחור אמיתי שמגן על שורת הרווח.
- בקרה קפדנית על כמויות, בלאי ופחת: עבודה עם משקלים וכפות מדידה בפס ההרכבה, ניהול יומן פחת שמתעד כל מנה שנפסלה או מוצר שפג תוקפו, ומעקב צמוד אחרי אובדן סחורה במטבח.
- התאמה מלאה בין תנועות המלאי להכנסות: הצלבה שבועית בין תעודות המשלוח של הספקים לבין הקבלות שיצאו בקופה, כדי לסגור מרווחים ולזהות חוסרים עוד לפני שהם הופכים לבור כספי.
האמת, רוב בעלי העסקים מגלים את הפערים האלה רק כשרואה החשבון מתקשר בבהלה.
אל תחכה לשיחה הזאת. שליטה יומיומית במספרים שומרת על הרווח שלך ולא משאירה לאף אחד פתח לספקות לגבי מה שקורה אצלך בעסק.
סיכום
מספרים לא משקרים, והם בעיקר חייבים להסתדר עם המציאות. פוד קוסט בעסקי מזון מהיר נע בדרך כלל בין 25% ל-27% ברף הנמוך, ומגיע עד 30% או 33% ברף הגבוה. אפשר לטעות בתמחור, ואפשר גם לנהל מלאי בצורה עקומה. אבל כשמישהו מציג עלות חומרי גלם של 88.1% ורווח שנשאר מתחת ל-12%, זה כבר לא ניהול כושל.
זה פשוט לא הגיוני.
האמת, מי שמנסה להעלים הכנסות ברמה כזאת חושב שהצד השני עיוור. פקידי השומה מכירים את הענף, יודעים מה מקובל בשוק ומזהים חריגות תוך שניות. ניסיון להציג עסק מרוסק רק כדי להתחמק מתשלום לא מגן עליך, הוא רק צובע אותך במרקר זוהר ומזמין בדיקה מיידית.
- לא להמציא נתונים מופרכים מתוך מחשבה שאף אחד לא יבדוק.
- לא לקבור את שולי הרווח שלך על הנייר כדי לחסוך מס.
- כן להכיר כל גרם של חומר גלם שנכנס ויוצא מהמטבח שלך.
- כן לבנות תמחור נכון שמשאיר רווח אמיתי, חוקי ויציב בקופה.
עסק יציב לא נבנה על מניפולציות. רוב בעלי העסקים שמסתבכים מחפשים קומבינות מול הרשויות, בעוד שעסק חזק באמת מבוסס על שליטה יומיומית בהוצאות ורווחיות נקייה.
בקיצור, אם אתה מחפש קיצורי דרך מסוכנים שיסבכו אותך בחקירות, אפשר להמשיך לעגל פינות. אם אתה מחפש לבנות מקום שמרוויח כסף, עובד לפי הספר ומאפשר לך לישון בשקט בלילה, ניהול פיננסי מדויק זה בדיוק מה שאתה צריך.
שאלות נפוצות
מה זה פוד קוסט ואיך מודדים אותו בעסק מזון?
מהו אחוז פוד קוסט תקין בענף המזון המהיר?
איך מס הכנסה מזהה פערים לא סבירים בדיווחים?
איך ניתן לאזן נכון את היחס בין עלויות המזון לרווחיות?
עוד באותו נושא שיכול לעניין אתכם