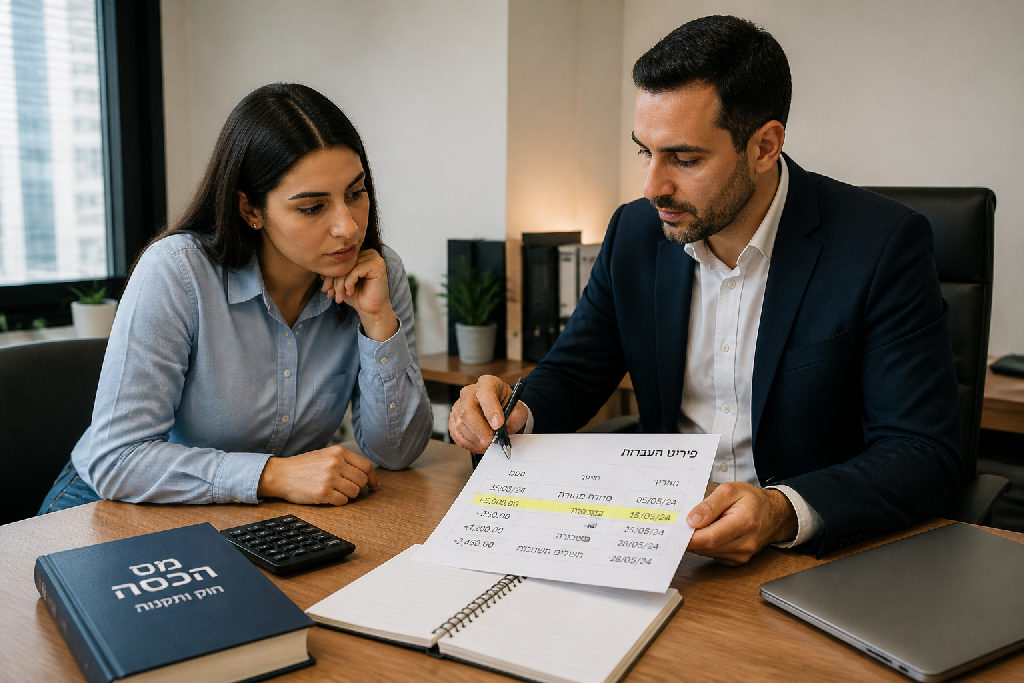
הרבה ישראלים בטוחים שאם רושמים “מתנה” בהעברה הבנקאית, הכל מכוסה. זה ממש לא עובד ככה. המציאות סביב מתנה כספית ומס הכנסה קשוחה בהרבה, ועבור הרשויות, 15 אלף שקל שנוחתים לך פתאום בחשבון הם לא מחווה יפה אלא נורה אדומה.
ההבדל בין מתנה אמיתית לבין הכנסה לא מדווחת
אנשים בטוחים שמספיק לכתוב “מתנה” בשורת ההערה של ההעברה הבנקאית, והכל סגור.
זה פשוט לא עובד ככה.
רשות המסים לא בודקת מה כתבת בהערות של הביט או באפליקציה של הבנק. היא בודקת את המהות הכלכלית. החוק בישראל מכיר במתנות פטורות ממס, בעיקר בהעברות כספיות בתוך המשפחה הגרעינית או סביב אירוע חיים מובהק. ברגע שנכנס סכום של 15,000 או 20,000 שקל מאדם שאינו קרוב משפחה מדרגה ראשונה, חובת ההוכחה מתהפכת ונופלת ישר עליך.
האמת, פקיד השומה רואה את המציאות בצורה חדה מאוד: אם אין סיבה הגיונית ומתועדת לתת לך עשרות אלפי שקלים, נקודת ההנחה שלו תהיה שנתת שירות, מכרת מוצר, או שקיבלת שכר מתחת לשולחן.
במפגש שבין מתנה כספית ומס הכנסה, יש כמה הבדלים שאתה חייב להבין מראש:
- לא כל העברה עם כיתוב “מזל טוב” נחשבת למתנה פטורה.
- כן נדרש קשר אישי מובהק, היעדר מוחלט של תמורה והיגיון כלכלי.
- לא מתקבל ההסבר “חבר עזר לי” כשאין שום מסמך שתומך בזה.
- כן בודקים את מקור הכסף של הנותן ואת היכולת האמיתית שלו לתת אותו.
למה דווקא סכומים של 15 אלף שקל ומעלה מקפיצים את המערכת? כי אנשים זרים לא מחלקים סכומים כאלה ביום בהיר. אם התחתנת, זה הגיוני. אם חגגת יום הולדת רגיל ופתאום נחתו בחשבון 20,000 שקל, הבנק ידרוש הסברים מיד.
כסף לא מחלקים בחינם.
אם קיבלת סכום כזה והעברת אותו הלאה לאדם אחר, המצב נהיה מסוכן כפליים. העברת כספים עבור צד שלישי בלי הסבר עסקי ברור מובילה ישר לחשד של הלבנת הון, ומשם הדרך לחקירה קצרה מאוד.
מתי רשויות המס מקבלות טענה לקבלת מתנה כספית
החוק בישראל פוטר מתנות אמיתיות ממס, אבל פקיד השומה ממש לא תמים. כשעולה השאלה של מתנה כספית ומס הכנסה, הדבר הראשון שנבדק בשטח הוא ההיגיון הכלכלי של האירוע כולו.
התחתנת? נולד לך ילד? אירועים כאלה בהחלט מסבירים העברות של עשרות אלפי שקלים. לעומת זאת, לקבל 15,000 או 20,000 שקל במתנה ליום הולדת רגיל מחבר? זה פשוט לא עומד במבחן המציאות.
האמת, הקשר המשפחתי בין הנותן למקבל הוא כנראה הגורם המכריע ביותר בבדיקה כזאת.
- כן מתקבל: כסף שעובר מהורים, מסבא או מאחים בקרבה ראשונה, במיוחד כשיש להם יכולת כלכלית מוכחת להעניק סכום כזה בלי לפגוע בעצמם.
- לא מתקבל: סכומים שנכנסים ממכרים, מחברים לעבודה, מספקים, או מכל גורם שאין לו שום סיבה ברורה לחלק לך אלפי שקלים בחינם.
מצב מסוכן נוסף מתרחש כשאנשים מנסים לעשות טובה: מקבלים סכום לחשבון, לא מושכים אותו למזומן, ומעבירים אותו מיד לחשבון של מישהו אחר תחת הכותרת של מתנה תמימה. אם אתה משמש תחנת מעבר לכסף שלא שייך לך, רשות המסים והבנקים לא יראו כאן שום מחווה חברית.
אתה משמש צינור להלבנת הון.
ברגע שאין אירוע חריג ואין קשר דם ישיר, כל הסיפורים על כסף שניתן מטוב לב קורסים תוך חמש דקות של בדיקה. כשהבנק עוצר את ההעברה ומדווח הלאה, ההסברים האלה כבר לא יעזרו לך.
העברת כספים לחשבון אחר והסכנה לחשד בהלבנת הון
הרבה אנשים חושבים שאם הם רק מעבירים את הכסף הלאה ולא מושכים אותו לעצמם, אף אחד לא ישים לב.
זו טעות יסודית.
ברגע שנכנסים לחשבון שלך 15 אלף או 20 אלף שקל, ואתה מיד מגלגל אותם למישהו אחר, הפכת את החשבון הפרטי שלך לצינור. בחוק הישראלי אין לזה הגדרה אחרת חוץ מאיסור הלבנת הון. העברת כספים מצד שלישי לצד רביעי בלי היגיון מסחרי או משפחתי ברור מדליקה מיד נורת אזהרה אדומה במערכות הבנק, בלי קשר לשאלה אם משכת שקל אחד לכיס.
רוב האנשים בטוחים שאי-משיכה של המזומן מגינה עליהם מביקורת.
בפועל, פעולת הניתוב עצמה היא העבירה שנבדקת.
האמת, כשבוחנים את הממשק בין מתנה כספית ומס הכנסה, טיעונים כמו “זה סתם עבר דרכי” או “עשיתי טובה לחבר” לא מחזיקים מים ברגע שנפתחת בדיקה. פקיד שומה או קצין ציות בבנק מסתכלים על העובדות היבשות: כסף נכנס מגורם אחד ויצא מיד לגורם אחר. למה שהכסף יעבור במתנה דווקא דרכך? לא התחתנת, לא חגגת אירוע מיוחד, ואין שום מסמך שמסביר את התנועה.
- לא מדובר בעזרה תמימה אם החשבון שלך משמש כגשר להעברת כספים של אחרים.
- כן מדובר בפעולה שמחייבת את הבנק לדווח עליך לרשות לאיסור הלבנת הון.
- לא יעזור לטעון שלא נהנית מהסכום, כי עקבות הרישום הדיגיטלי נשארים לתמיד.
אתה לא יכול לפעול בצורה כזאת ולקוות שיהיה בסדר. ברגע שהמערכת מסמנת פעולה חריגה כזאת, נטל ההוכחה שמדובר במעשה כשר לחלוטין נופל כולו עליך.
כיצד הבנקים מנטרים העברות חשודות ומדווחים עליהן
הרבה אנשים בטוחים שהבנק לא מתעניין בסכומים של 15 אלף או 20 אלף שקל. זו טעות יקרה. המערכות הבנקאיות מתוכנתות לזהות חריגות מהפעילות הרגילה שלך תוך שבריר שנייה. נכנס סכום לא מוכר? המערכת מקפיצה התראה אוטומטית. מבחינת הרגולציה, הנושא של מתנה כספית ומס הכנסה נבדק תמיד דרך החשד להלבנת הון, במיוחד אם אתה מנסה להעביר את הכסף מיד הלאה לגורם שלישי בלי להשתמש בו.
הכסף לא עובר בשקט.
הבנקים כפופים לחובת דיווח נוקשה שאינה מותירה לפקיד שום מקום לסלחנות. ברגע שפעולה מסומנת כחריגה, אתה נכנס למסלול בדיקה מובנה שכולל צעדים ברורים בשטח:
- חסימה מיידית של הפעולה והקפאת הכסף בחשבון.
- דרישה להמצאת אסמכתאות ומסמכים שמוכיחים את מקור הכסף של המעביר.
- החתמה על הצהרה משפטית לגבי מהות היחסים וסיבת ההעברה.
- העברת דיווח ישיר לרשות לאיסור הלבנת הון ולרשות המסים על פעילות בלתי מוסברת.
האמת, הסיפורים על מתנה נדיבה עובדים מצוין בשיחות בין חברים. מול מחלקת הציות של הבנק הם מתפרקים מיד. אף בנקאי לא יאשר העברה של 20,000 שקל בטענה שזה שי ליום הולדת, אלא אם כן יש לך מסמכים קשיחים שמראים בדיוק מי נתן, למה הוא נתן, ומאיפה בדיוק הגיע הכסף שלו.
צעדים נכונים להגנה עצמית בקבלת סכומי כסף גבוהים
סיפורים עובדים מעולה מול חברים, אבל מול פקיד השומה הם לא שווים שקל. ברגע שנכנס סכום של 15 אלף שקלים ומעלה לחשבון, חובת ההוכחה נופלת עליך בלבד. פקיד הבנק לא מתרשם מאיחולי יום הולדת או הבטחות בעל פה.
זה בדיוק המלכוד.
האמת, המערכת הפיננסית בישראל רואה בכל העברה לא שגרתית נורה אדומה מהבהבת. אם תחליט להעביר את הכסף מיד לחשבון אחר במקום להשתמש בו, הבנק עשוי לחשוד מיד בניסיון להלבנת הון או הסתרת נתיב הכספים. בכל מה שנוגע לממשק שבין מתנה כספית ומס הכנסה, מה שקובע הוא אך ורק הניירת שתציג ברגע האמת ולא ההסברים שתיתן בדיעבד.
כדי לבנות חומת מגן אמיתית מול הרשויות, יש כמה פעולות ברורות שחובה לבצע בשטח:
- חתימה על הסכם מתנה מפורט בכתב, רצוי מגובה בתצהיר עורך דין שמאמת את כוונת הצדדים ואת זהות הנותן.
- איסוף מסמכים שמוכיחים את מקור ההון של הנותן, דוגמת תדפיסי בנק או אישורי שומה, כדי להוכיח שהכסף הגיע ממקור מדווח וחוקי.
- תיעוד מלא של הרקע להעברה, כולל קשרי משפחה או אירוע מיוחד שמצדיק הענקת סכום כזה במציאות.
- פנייה מסודרת לייעוץ מקצועי אצל רואה חשבון או עורך דין לפני שהכסף זז בחשבונות, ולא אחרי שהוטל עיקול.
רוב הישראלים מעבירים כספים ורק אחר כך בודקים מה החוק אומר. גישה כזו מזמינה צרות.
אל תסמוך על המזל. תדאג שכל מסמך יהיה חתום וסגור מראש, כי כשפקיד הבנק שואל שאלות, כבר מאוחר מדי לתקן.
סיכום
האמת, רשויות המס והבנקים בישראל שמעו כבר כל תירוץ אפשרי. כשעוסקים בנושא של מתנה כספית ומס הכנסה, הגבול בין מחווה משפחתית לגיטימית לבין חשד להלבנת הון נחצה מהר מאוד. לקבל 15,000 שקל או 20,000 שקל ולהעביר אותם הלאה עבור אדם אחר זה לא טובה בין חברים. בעיני החוק מדובר בצינור להעברת כספים, וזו פעולה שמסבכת אותך ישירות.
האלגוריתם בבנק לא מכיר חברים. ברגע שנכנס סכום כזה בלי היגיון כלכלי ברור, המערכת מסמנת את הפעולה. משם הדרך לדרישת הצהרת הון, חסימת החשבון או חקירה ברשות המסים קצרה מאוד. סיפורים על מתנה נדיבה ליום הולדת פשוט לא מחזיקים מים.
החוק לא מתרשם מתירוצים.
- לא מעבירים כספים של אחרים דרך החשבון האישי שלך בשום תירוץ.
- לא מסתמכים על הסכמים בעל פה ועל האמירה שיהיה בסדר.
- כן שומרים תיעוד מלא ואסמכתאות ברורות על מקור הכסף.
- כן מדווחים בשקיפות מלאה לבנק ומקבלים ייעוץ מקצועי בזמן.
ניהול כספים עבור גורם שלישי חושף אותך מיידית להשלכות אזרחיות ופליליות. פקיד השומה לא בודק כוונות טובות, אלא עובדות בשטח וזרימת מזומנים. בלי ראיות חד משמעיות על מתנה אמיתית מקרוב משפחה, אתה עלול למצוא את עצמך משלם מס כבד וקנסות מיותרים.
אם אתה מחפש קיצורי דרך כדי להעביר כספים מתחת לרדאר, יש מספיק סיפורים שיגמרו רע. אם אתה מחפש שקט נפשי והגנה מול הרשויות, שקיפות מוחלטת היא הבחירה היחידה שעובדת.
שאלות נפוצות
האם מתנה כספית חייבת בדיווח או בתשלום מס הכנסה?
למה העברת כספים הלאה עלולה להיחשב הלבנת הון?
איך הבנק יודע אם הכסף שקיבלתי הוא מתנה או הכנסה?
איך מוכיחים שמדובר במתנה אמיתית ולא בהכנסה מוסווית?
עוד באותו נושא שיכול לעניין אתכם