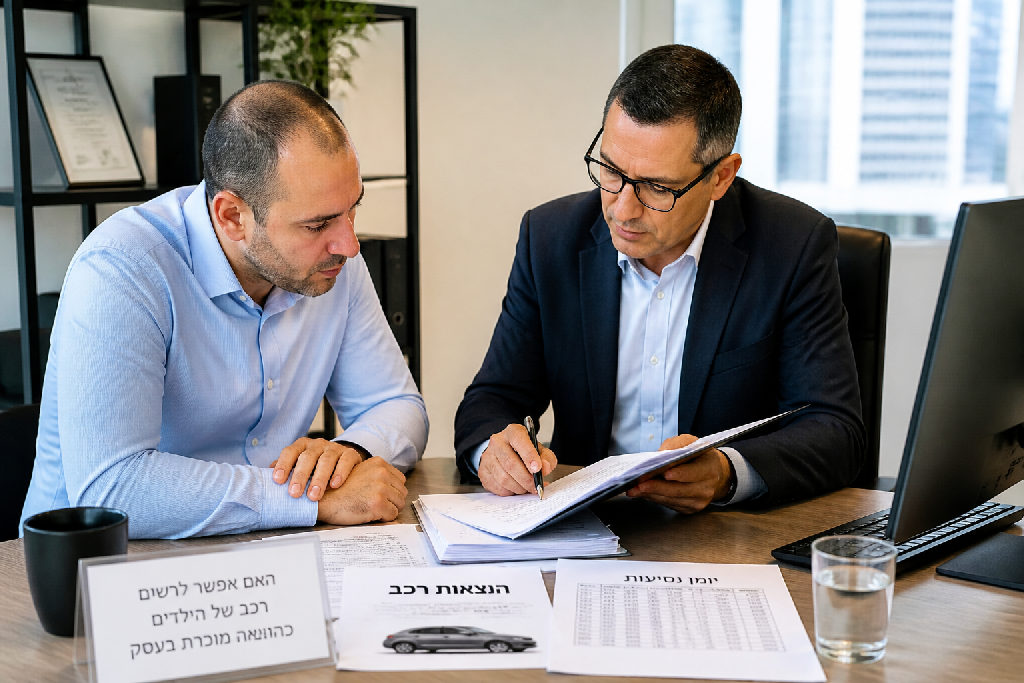
הרבה בעלי עסקים בטוחים שאפשר לקנות לילדים צי רכבים בחמישה מיליון שקלים ולגלגל את החשבונית לחברה. אבל לרשום רכב כהוצאה מוכרת בעסק כשהנהגים בכלל לא עובדים אצלך? זה משהו אחר לגמרי. במקום תרגיל מס מבריק, אתה פשוט מזמין לעצמך שומה כואבת.
הפיתוי לרשום רכבים של המשפחה על שם העסק
כל בעל עסק שמרוויח יפה מכיר את הרגע הזה. החברה מייצרת רווחים נאים, המסים חונקים, והילדים בדיוק צריכים רכב חדש. במקום למשוך דיבידנד, לשלם עשרות אחוזים למדינה ולקנות מכסף פרטי נקי, הראש היזמי מיד מתחיל לעבוד. הרעיון נשמע כמעט מובן מאליו: נקנה את המכוניות דרך החברה, נעמיס את ההוצאה, נקזז מע״מ ונצמצם את חבות המס בצורה דרסטית.
זה נשמע מבריק על הנייר.
האמת, אני מבין את הפיתוי. כששוכבים בחברה מיליוני שקלים פנויים, הדחף הטבעי שלך הוא לנצל אותם לרכישת נכסים שיישארו במשפחה. בעלי עסקים רבים בטוחים שאם החשבונית יצאה על שם החברה והרכב רשום על שמה במשרד הרישוי, הסיפור סגור. מבחינתם, זה כל מה שצריך כדי להגדיר כל רכב כהוצאה מוכרת בעסק.
כאן בדיוק נוצר הפער המסוכן בין בעלות פורמלית לבין מה שהחוק דורש ממך בפועל.
רשות המסים לא מתרשמת ממה שמופיע ברישיון הרכב. מה שמעניין אותה זה רק המהות הכלכלית האמיתית:
- לא קונים רכבים לילדים ומקווים שפקיד השומה פשוט יחליק את זה.
- כן מוכיחים קשר ישיר ובלתי אמצעי בין הנכס לבין ייצור הכנסה שוטפת.
רוב בעלי העסקים רואים הוצאה שמקטינה מס. החוק רואה טובת הנאה פרטית.
אם קנית לילדים צי רכבים בכמה מיליוני שקלים, אבל הם בכלל לא עובדים בעסק ולא תורמים לפעילות שלו, שום תרגיל חשבונאי לא יעזור לך. ברגע שבביקורת יתברר שאין קשר בין מי שנוהג ברכב לבין ההכנסות של החברה, כל המבנה הזה יקרוס מיד.
העיקרון המנחה של שימוש לייצור הכנסה
הרעיון הבסיסי של רשות המסים פשוט להפליא. רוצה להכיר בהוצאה? תוכיח שהיא מייצרת לך כסף. סעיף 17 לפקודת מס הכנסה קובע כלל ברזל: הוצאה תוכר אך ורק אם היא שימשה כולה בייצור ההכנסה של העסק. ברגע שרכשת רכב שמשרת את הילדים בדרך ללימודים או לבילויים, הדיון נסגר. זה לא צורך תפעולי. זו מתנה משפחתית לכל דבר.
מס הכנסה לא מממן פינוקים לילדים.
כדי שתוכל להגדיר רכב כהוצאה מוכרת בעסק, חייב להתקיים קשר ישיר בין הגלגלים שנוסעים בכביש לבין החשבוניות שנכנסות לחשבון הבנק שלך. האמת, פקידי השומה ממש לא תמימים. כשהם פוגשים חברה עם שלושה עובדים שמחזיקה פתאום צי של שמונה רכבים, הנורה האדומה נדלקת תוך שניות.
איך פקיד השומה בודק אותך בפועל?
- הצלבת תפקיד הנהג מול צורך עסקי אמיתי בשטח
- בדיקת יומני נסיעות ודיווחי שווי שימוש חודשיים בתלושי השכר
- השוואת מד האוץ השנתי לאופי הפעילות ומיקום הלקוחות
- בדיקת שמות הנהגים הנקובים בפוליסת ביטוח הרכב
אם הילד שלך לא מועסק בעסק, לא מחתים כרטיס ולא פוגש לקוחות, הרכב שקנית לו נשאר הוצאה פרטית נטו.
רכב שמוביל סחורה הוא כלי עבודה. רכב שנוסע לקמפוס הוא הוצאה פרטית.
אין כאן שטח אפור. תנסה להסביר לפקיד שומה למה חברה צריכה עוד חמישה רכבים עבור אנשים שלא עובדים בה דקה ביום, ותגלה מהר מאוד שהקנסות בדרך אליך.
השוואה בין מצבת העובדים למספר הרכבים הרשומים
פקיד השומה לא מתרשם ממותגי יוקרה. הוא פשוט סופר ראשים.
בוא נניח שיש לך חברה פעילה עם שלושה עובדים בלבד, ולכל אחד מהם כבר מוצמד רכב עבודה. פתאום החברה רוכשת עוד חמישה רכבים בשווי מצטבר של חמישה מיליון שקלים, ומחלקת אותם לילדים שלך.
הילדים בכלל לא עובדים בעסק.
הם לא מופיעים בדיווחי השכר, הם לא מגיעים למשרד, ואין להם שום נגיעה לפעילות המסחרית השוטפת. האמת, שום מפקח במס הכנסה לא יבלע סיפור כזה.
כדי לרשום רכב כהוצאה מוכרת בעסק, הכלל הבסיסי הוא שהרכב חייב לשמש ישירות לייצור הכנסה. ברגע שאין הלימה ברורה בין מצבת כוח האדם למספר כלי הרכב שרשומים בספרים, כל ההסבר שלך מתפרק תוך דקה.
נטל ההוכחה תמיד עליך, ואתה נדרש להראות עובדות חותכות:
- להוכיח שהאדם שנוהג ברכב אכן מייצר ערך כלכלי ממשי לחברה
- להראות שהרכב נחוץ לתפקיד הספציפי שלו ולא נמסר כהטבה משפחתית
- להוכיח שהעובדים הקיימים בעסק אכן משתמשים ברכבים האלה בפועל
רוב בעלי העסקים בטוחים שרכב שנרשם על שם החברה הופך אוטומטית לעניין עסקי. המציאות בשטח שונה לחלוטין.
אין שום היגיון כלכלי ברכישת צי רכבי פאר עבור בני משפחה שאינם חלק מהעסק. אם אין עובד אמיתי שצמוד לרכב ומשתמש בו למטרות העבודה, רשות המסים תסווג את כל המהלך הזה כחלוקת דיבידנד או כהכנסה רעיונית של בעל השליטה.
המשמעות ברורה.
אתה תשלם את מלוא המס מהכיס, כולל קנסות וריביות, בלי שקל אחד שיוכר כהוצאה.
האם העסקת הילדים בעסק משנה את התמונה
הרעיון נשמע מפתה: רושמים את הילד כעובד בחברה, קונים לו רכב מפואר, ומקווים שהכול יעבור חלק בספרי החשבונות.
זה לא עובד ככה.
מס הכנסה לא מסתפק בתלוש שכר פורמלי על נייר. פקיד השומה בודק מה קורה בשטח. אם הילד סטודנט בן עשרים, קופץ למשרד פעם בשבועיים כדי לקחת דואר, אבל נוסע ברכב ספורט על חשבון החברה, העסק שלך בבעיה רצינית. כדי לתבוע רכב כהוצאה מוכרת בעסק, חייבת להתקיים זיקה ישירה בין התפקיד שלו לבין הפעילות העסקית השוטפת.
האמת, יש תנאים ברורים מאוד כדי שהעסקת קרוב משפחה תחזיק מים בביקורת:
- תפקיד ממשי בשטח כמו איש מכירות, מנהל פרויקטים או נהג הפצה.
- שכר חודשי ריאלי שתואם את שוק העבודה ולא משמש כסות להטבות.
- דיווח נוכחות מסודר עם מעקב שעות עבודה בפועל.
- זקיפת שווי שימוש ברכב בתלוש השכר של הילד בכל חודש, בדיוק כמו לכל עובד אחר.
בלי זקיפת שווי שימוש, המהלך נפסל מיד. זקיפת השווי מוסיפה הכנסה רעיונית לתלוש של הילד, והוא מחויב עליה במס הכנסה ובדמי ביטוח לאומי כחוק.
מתי ההוצאה כן תוכר?
אם הילד מועסק במשרה אמיתית, מייצר הכנסה לחברה ונוסע ללקוחות, העסק יוכל לתבוע את הוצאות הרכב השוטפות. ההכרה תתבצע לפי התקנות הרגילות, בדרך כלל 45% מההוצאות השוטפות או הוצאות מעבר לשווי השימוש שנזקף. על רכבי יוקרה של מאות אלפי שקלים או מיליונים יש מגבלות פחת קשיחות, כך שסכום הקנייה עצמו לא יוכר במלואו בשום מצב.
הקשר לפעילות העסקית חייב להיות אמיתי.
ההשלכות של רישום הוצאות רכב פרטיות
ניסית לרשום רכבים של הילדים על החברה? זה אולי נראה כמו תרגיל מבריק ברגע הראשון, אבל זו אחת הטעויות המסוכנות שבעל עסק יכול לעשות. פקיד שומה בביקורת לא מתרשם מסיפורים על רכבי מנהלים מפוארים. ברגע שמתברר שהרכבים האלה נרכשו לשימוש הילדים ולא לייצור הכנסה שוטפת, כל הדיווח קורס.
האמת, ברשות המסים מכירים את התרגילים האלה עוד לפני שבכלל חשבת עליהם.
ברגע שעולים על מהלך כזה בביקורת, אתה לא רק נדרש להחזיר את מה שלקחת. התיק נכנס לסחרור מיידי של סנקציות כבדות:
- דרישה לתשלום מס רטרואקטיבי בתוספת ריבית והצמדה: מס הכנסה מבטל מיידית את ההכרה בהוצאות הדלק, הטיפולים, הביטוחים והפחת. אתה נדרש להחזיר את כל המע”מ שנוכה, ובנוסף תשלם ריבית והפרשי הצמדה מיום הגשת הדו”ח.
- קנסות גירעון וחשד לדיווח כוזב: רישום רכוש פרטי כהוצאה עסקית בהיקף של מיליוני שקלים לא נתפס כטעות בתום לב. פקיד השומה יטיל קנס גירעון של עשרות אחוזים, והמקרה עלול להיפתח כתיק חקירה פלילי של דיווח כוזב והעלמת מס מכוונת.
- חשיפה לפסילת ספרי החשבונות של העסק: רישום הוצאה פיקטיבית מהווה עילה חוקית ישירה לפסילת ספרים. כשספרי העסק נפסלים, פקיד השומה מתעלם מכל הדיווחים וקובע לך שומה לפי מיטב השפיטה שלו.
המשמעות ברורה.
להגדיר רכב כהוצאה מוכרת בעסק זה מהלך לגיטימי לחלוטין כשהרכב באמת משרת את הפעילות. לקנות צי רכבים יוקרתי לילדים על חשבון הקופה הציבורית זה סיכון מיותר לגמרי.
המחיר שתשלם בסוף תמיד יהיה כפול מהמס שניסית לחסוך.
זה לא ייעצר ברכבים. ברגע שנפסלו הספרים, הם יבדקו לך כל שקל בעסק.
איך לנהל רכבים בעסק בצורה נכונה וחוקית
רכישת רכבים היא אחת הפעולות הכי נפוצות בחברות, אבל היא גם השדה שבו נעשות הכי הרבה טעויות מול רשויות המס. בעלי עסקים רבים מניחים שאם החברה משלמת, הכל מותר.
החוק לא מסובך.
כדי שתוכל לתבוע רכב כהוצאה מוכרת בעסק, הרכב חייב לייצר הכנסה ישירה או עקיפה לפעילות. הוא לא יכול לעמוד בחניה הפרטית של הילד, ולא לשמש לנסיעות אישיות של מי שלא מועסק בחברה.
אם אתה מתכנן רכישה משמעותית, הנה שלוש פעולות חובה שיגנו עליך בזמן ביקורת:
- ייעוץ מקדים לפני כל חתימה: שב עם רואה החשבון או יועץ המס שלך לפני שאתה מעביר שקל לסוכנות. תבדוק מראש את היבטי שווי השימוש, זקיפת ההטבה בתלוש וצורת הרישום הנכונה בספרים.
- תיעוד נסיעות שוטף: תנהל יומן רכב מסודר. רישום פשוט של תאריך, יעד, קילומטראז’ ומטרת הנסיעה העסקית מוכיח מעל לכל ספק שהרכב עובד בשביל העסק.
- הפרדה מוחלטת של תשלומים: אל תשלם מקדמות מחשבונות פרטיים ואל תעביר דלקנים לבני משפחה. כספי החברה מיועדים להוצאות החברה בלבד.
רוב בעלי העסקים קודם קונים ורק אז שואלים שאלות. זו טעות קלאסית.
האמת, רשות המסים בודקת רכבים יקרים בעין חדה במיוחד. בלי הוכחות חותכות לקשר ישיר לעבודה, הפקיד יפסול את ההוצאה בלי למצמץ.
ברגע שאתה מערבב בין הכיס הפרטי לעסקי, אתה מזמין שומות וקנסות מיותרים.
סיכום
הרעיון לגלגל רכבים יקרים על החברה תמיד נשמע מפתה. מוציאים חמישה מיליון שקלים מהחשבון העסקי, מורידים את הרווח לתשלום מס, והילדים נוסעים ברכבים חדשים בלי שמשכת דיבידנד. נשמע כמו תוכנית מושלמת.
זה פשוט לא עובד ככה.
רשות המסים בודקת את המציאות בשטח. כדי שתוכל לדרוש רכב כהוצאה מוכרת בעסק, הרכב חייב לשמש באופן ישיר לייצור הכנסה. אם אין קשר הדוק בין המפתח בסוויץ’ לבין הכסף שנכנס לקופת החברה, ההוצאה הזו תיפסל במקום.
אם הילדים שלך לא מועסקים בחברה ולא מייצרים בה ערך, אין שום דרך חוקית להצדיק את הקנייה. זה לא משנה אם יש לך שלושה עובדים אחרים שמחזיקים ברכבי עבודה. ברגע שהרכבים מיועדים לבני משפחה שלא קשורים לעסק, מדובר בהוצאה פרטית לחלוטין.
- לא רכבי יוקרה לילדים שלא רשומים בתלוש השכר.
- לא ניפוח הוצאות פיקטיבי שמוביל לפסילת ספרים.
- כן כלי רכב שמשרתים עובדים בשטח ומייצרים פעילות יומיומית.
- כן התנהלות שקופה ומסודרת שמגנה עליך בביקורת.
האמת, הניסיון “לחסוך” מס בשיטות האלה תמיד נגמר ביוקר. פקיד שומה שמגלה רכבי פאר שחונים בחניה של הילדים לא יוותר לך. התוצאה המיידית היא פסילת ההוצאה רטרואקטיבית, תשלום מס מלא, וקנסות כבדים שיכולים להכניס את החברה לסחרור מיותר
שאלות נפוצות
למה מס הכנסה לא מכיר ברכב של הילדים כהוצאה?
מה קורה אם הילד עובד בפועל בעסק?
מה הסיכון ברישום רכב פרטי על שם העסק?
אילו הוצאות רכב כן מוכרות בעסק?
עוד באותו נושא שיכול לעניין אתכם